情報確認日:2026年11月4日。この記事では、日本の「個人向け国債」を扱います。金額や利率の例は説明用の仮定です。
「貯金の一部を個人向け国債に回してみたいけれど、急にお金が必要になったらどうなるの?」。買う前に、まずここを確認しておきたいですよね。
個人向け国債は、1万円から買えて、半年ごとに利息を受け取り、満期に元本が戻る商品です。貯金の一部を回せるかは、利率を見る前に、そのお金をいつ使うかで考えてみましょう。 発行から1年間は原則として換金できず、その後の途中換金でも利息に相当する金額が調整されます。
個人向け国債とは? 国にお金を貸す仕組み
国債は、国が資金を借りるために発行する債券です。私たちが個人向け国債を買うと、国にお金を貸し、決められた日に利息を受け取ります。満期は、国が額面金額を返す期限のことです。
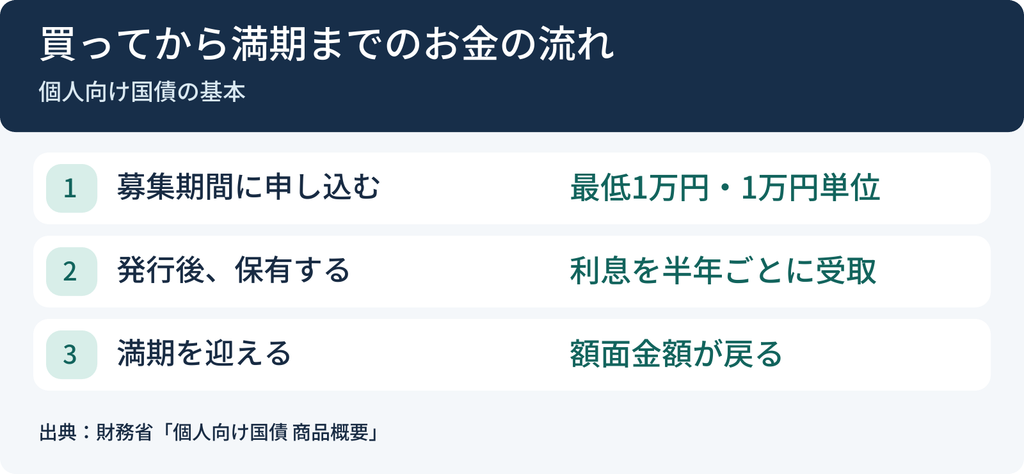
購入は最低1万円で、1万円単位です。3万円や10万円でも申し込めます。購入価格と満期に戻る金額は、どちらも額面100円につき100円。たとえば額面10万円分なら、満期に戻る元本は10万円で、利息は別に受け取ります。
申し込み・発行・満期はそれぞれ別の日
申し込みは、募集期間中に金融機関へ購入を申し出ること。発行は、その回の国債が発行されること。満期は、国が元本を返す期限です。たとえば募集期間中に申し込んでも、途中換金の「1年」は申し込んだ日から数えません。購入を考えるときは、募集の締め切りと一緒に発行日も見ておきましょう。
もう一つ覚えておきたいのが、利息を受け取る日と元本が返る日の違いです。保有中に半年ごとの利息が入る一方、元本は満期や途中換金まで手元に戻りません。利息の受取日が近いからといって、購入した金額もその日に引き出せるわけではありません。
変動10年・固定5年・固定3年の違い
- 変動10年は満期が10年。適用利率は半年ごとに見直され、受け取る利息は増えることも減ることもあります。
- 固定5年は満期が5年。発行時に決まった利率が満期まで続きます。
- 固定3年は満期が3年。こちらも発行時の利率が満期まで続きます。
いずれも最低金利は年0.05%です。3年・5年・10年は満期までの年数で、途中換金は3タイプとも原則として発行から1年経過後に可能です。金利が変わるかどうかと、いつお金に戻せるかは分けて考えましょう。
たとえば3年後に使い道が決まっている資金なら、固定3年の実際の満期日が支払日より前かを確認します。予定より早く必要になる可能性があれば、途中換金の条件も見ておきたいところです。変動10年を検討するなら、募集時に見える利率は最初に適用されるもので、その後の利息まで同じ金額で続くとは限りません。
半年ごとの利息は、いくら受け取れる?
額面10万円、年1.00%の固定金利を仮定すると、税引前の利息は1年で1,000円、半年分で500円です。通常は利息に20.315%の税金がかかるため、単純計算では半年で約398円、1年で約797円が手取りの目安です。利息の再投資や手数料を考慮せず、端数処理前の金額を概算しています。実際の入金額は端数処理などで異なります。年1.00%は説明用で、現在の募集利率を示すものではありません。
「年1%」なら、半年ごとにいくら?
上の例では、10万円×1%で税引前の年間利息は1,000円。半年分はその半分の500円です。通常の税率を使った端数処理前の計算は、500円×(1−0.20315)=398.425円。2回分を合計すると796.85円です。表示利率と実際の入金額を見比べるときは、年率か半年分か、税引前か税引後かをそろえると混乱しにくいですよ。
この試算は半年分が2回支払われる単純なケースです。実際の利払日や初回利子の取り扱いは、購入する回の募集条件を確認してください。変動10年では半年ごとに適用利率が見直されるため、年間の手取りを見積もるときは各期間の利率を分けて計算します。
利率を比べるときは、年率の表示を見たうえで、自分が買う金額に直してみると判断しやすくなります。物価が上がれば、元本が円で戻っても、同じ金額で買えるものが減ることがあります。
途中換金はいつできる? 受取額はどう変わる?
1年の起点は、申し込んだ日ではなく発行日です。 原則として発行から1年経過後に、保有している金融機関を通じて国に買い取ってもらえます。保有者本人が亡くなった場合や、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合には、1年を待たずに換金できる特例があります。
換金時は、額面金額に前回の利払日からの経過利子相当額を加え、そこから中途換金調整額を引くのが基本です。通常の調整額は、直前2回分の税引前利息相当額の合計に0.79685を掛けた金額です。初回利子の調整がある銘柄や特例で早期に換金する場合は、計算が異なることがあります。
例|10万円分を利払日に途中換金する場合
額面10万円、固定年1.00%で、発行から1年経過後の3回目の利払日に、その回の利息も受け取ったうえで換金する場合を考えます。経過利子相当額は0円、初回利子の調整はないと仮定し、端数処理は省略します。
- 換金日に受け取る換金代金は約99,203円。額面10万円から、直前2回分の税引後利息に相当する約797円を引いた額です。
- 受け取り済みの利息3回分は合計約1,195円(当日分を含む)。
- 利息と換金代金を合わせた受取総額は約100,398円。税引後利息1回分に相当する約398円が手元に残る計算です。
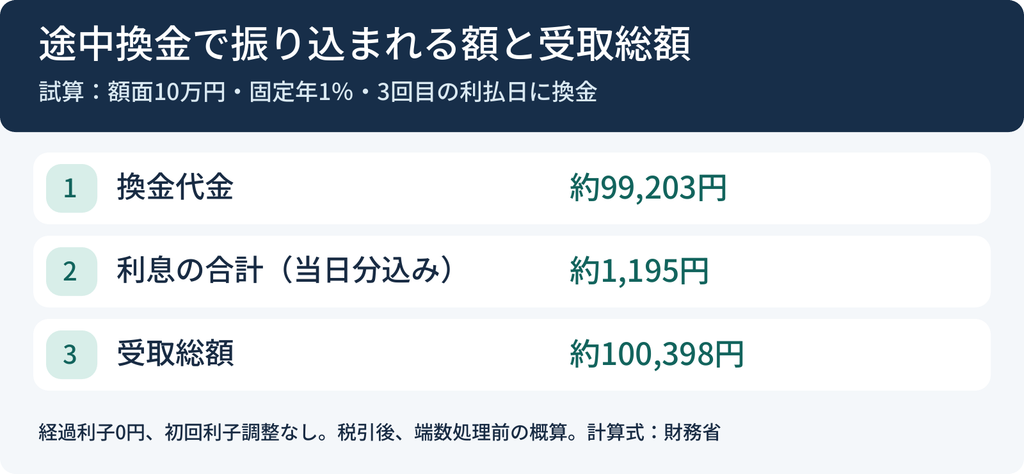
換金代金と、購入してから受け取った利息を含む総額は別です。実際に支払いに使う予定があるときは、換金代金の見込額と入金日を金融機関に確認しておきましょう。
満期まで持った場合と、途中で換金した場合の違い
満期なら、原則として額面金額が返り、途中換金の調整額はかかりません。途中換金は、金融機関を通じて国に買い取ってもらう仕組みです。市場価格を見て売る一般的な国債と違い、額面を基準に、経過利子や調整額を計算します。上の例で換金代金が10万円を下回るのは、すでに受け取った利息を調整するためです。家計の予定を立てる際は、以前の利息を使っている可能性もあるので、今回の入金額だけでも必要な支払いを賄えるかを見ておきましょう。
貯金のうち、どのお金を回せる?
たとえば、半年後の車検代や引っ越し代、急な出費に備える生活防衛資金は、必要なときに引き出せる預金などで確保しておくと管理しやすいです。数年先に使う予定のお金は、支払日と満期が合うかを確認し、途中で使う可能性があれば換金条件も見ておきましょう。
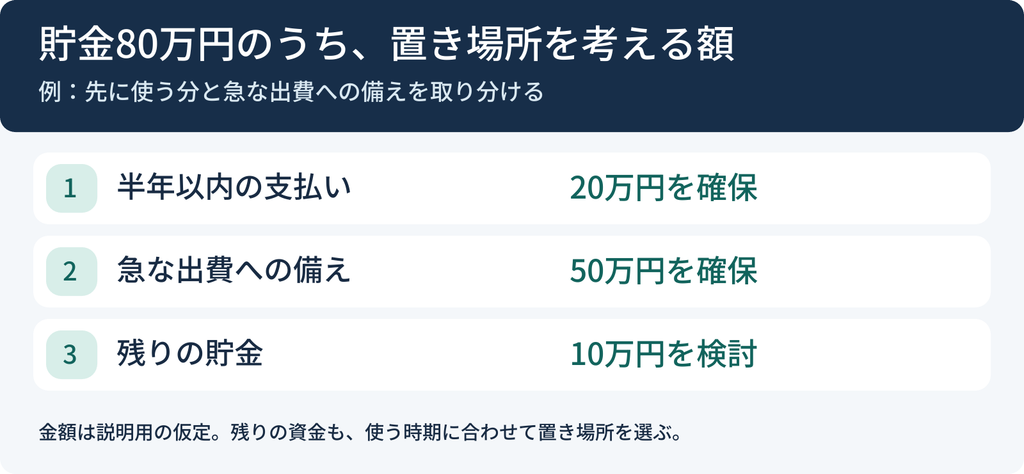
貯金が80万円で、半年以内に車検などで20万円、急な出費への備えとして50万円を手元に残したいと仮定します。この場合、国債を含めて置き場所を検討できるのは、差し引き10万円です。残る10万円にも使う予定ができそうなら、預金に置いておくという判断もできます。
👉貯金・ローン・積立をまとめて確認する家計チェックリストを読む
同じ10万円でも、使う時期で判断は変わる
- 半年後に使う予定がある。 たとえば車検や家電の買い替えなら、支払いに間に合うよう引き出せる形を優先します。
- 使う日は決まっていないけれど、急な出費への備えにしたい。 支払い日を選べないお金なので、すぐに使える預金などで別に確保しておきます。
- 数年先に使う予定で、別に急な出費への備えがある。 支払日と満期を照らし合わせ、個人向け国債と預金の利息・換金条件を比べる余地があります。
預金と比べるなら、まず「同じ金額を、同じ期間置いたら」と条件をそろえてみましょう。そのうえで、税引後の利息だけでなく、途中で必要になったときの手続きと入金時期も見ておくと、自分の予定に合うか判断しやすくなります。
買う前に確認する3つのこと
- 資金の使い道を確認する。少なくとも発行から1年の間に使う予定のお金と、急な出費への備えを先に分けます。
- 募集条件を見る。財務省の募集情報で、商品名・利率・発行日・満期を確認します。ページには新窓販国債も載るので、個人向け国債の欄を見てください。
- 取扱金融機関を確認する。募集情報の取扱金融機関一覧を起点に、口座開設の要否、申込方法、手数料の有無、途中換金時の入金までの日数を確認します。
個人向け国債のよくある質問
変動10年は、10年間お金を引き出せない?
10年は満期までの期間です。通常の途中換金は発行から1年経過後に可能ですが、所定の調整額が差し引かれます。満期まで保有した場合の受取額と、途中換金した場合の受取額は分けて考えましょう。
手元のお金が必要になったら、一部だけ換金できる?
財務省のFAQでは、途中換金は1万円単位と案内されています。たとえば10万円分のうち3万円分だけ換金することも可能です。支払期限があるときは、保有先の金融機関に手続きと入金日を確認してください。
いつ買っても、同じ利率で申し込める?
適用される利率は、商品や募集回によって異なります。広告や過去記事に載っていた数字を使う前に、財務省の募集情報で、申し込む回の利率・募集期間・発行日を確認しましょう。
まとめ|利率を見る前に、お金を使う日を考えよう
個人向け国債は1万円から買え、半年ごとに利息を受け取れます。貯金の一部を回すなら、先に近い支払いと急な出費への備えを取り分けて、残ったお金の使い道を考えてみてくださいね。次回は、変動10年・固定5年・固定3年の違いを、利率の変わり方とお金を使う時期で比べます。
2026年12月募集分(2027年1月発行分)から、商品名は「個人向け国債プラス」に変わります。一部の法人等も購入対象になりますが、個人も引き続き購入でき、最低購入額・金利・中途換金などの基本的な商品性は変わりません。
コメント