情報確認日:2026年11月20日。株価は11月19日の東証終値。業績は連結・日本基準。この記事にはアフィリエイト広告が含まれます。
くすりの窓口(5592)は、薬局向けの継続型サービスが成長し、2027年3月期上期の営業利益が19.9%増えました。最終利益は7.1%減りましたが、主な理由は前年に会計上の税負担が一時的に軽くなっていたことです。
私が次に見たいのは、継続型サービスが伸びるなかで営業利益率を維持できるかと、仕入れ代金の支払時期をそろえて見たときに、どれだけ現金が残るかです。11月19日終値2,094円で、会社予想を使ったPERは約7.74倍。数字の低さが投資判断にどうつながるかも見ていきます。
くすりの窓口は何の会社? 薬局の受付・仕入れ・請求を支援
薬局へ行く前にスマホで処方箋を送り、受け取りの準備を頼めるサービスがあります。これは患者から見える部分です。薬局の側では、医薬品の仕入れや余った在庫の流通、調剤報酬の請求システムなど、日々の仕事にも同社グループのサービスが使われています。
| 事業の領域 | どんなことを支援する? |
|---|---|
| ヘルスケアオートメーション | 処方箋のネット受付などを通じて、患者と薬局をつなぐ。 |
| みんなのお薬箱 | 医薬品の仕入れや、薬局で使い切れなかった在庫の流通を支援する。 |
| 基幹システム | 薬局や医療機関が使う業務システムを提供する。 |
| ウェルネスプラットフォーム | 電子お薬手帳など、患者が日常的に使うサービスを展開する。 |
一つの薬局が受付サービスを使い始めたあと、仕入れや業務システムも導入すれば、同じ取引先から得る収益を増やせます。会社説明によると、上期の処方箋ネット受付は203万件で、前年同期から32万件増加しました。受付件数は利用の広がりを示す指標で、収益へのつながりは契約施設数や粗利益もあわせて確認します。
上期決算は増収・営業増益。利益率には注意
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 72.36億円 | +24.2% |
| 営業利益 | 15.13億円 | +19.9% |
| 経常利益 | 15.06億円 | +20.3% |
| 親会社株主に帰属する中間純利益 | 15.05億円 | −7.1% |
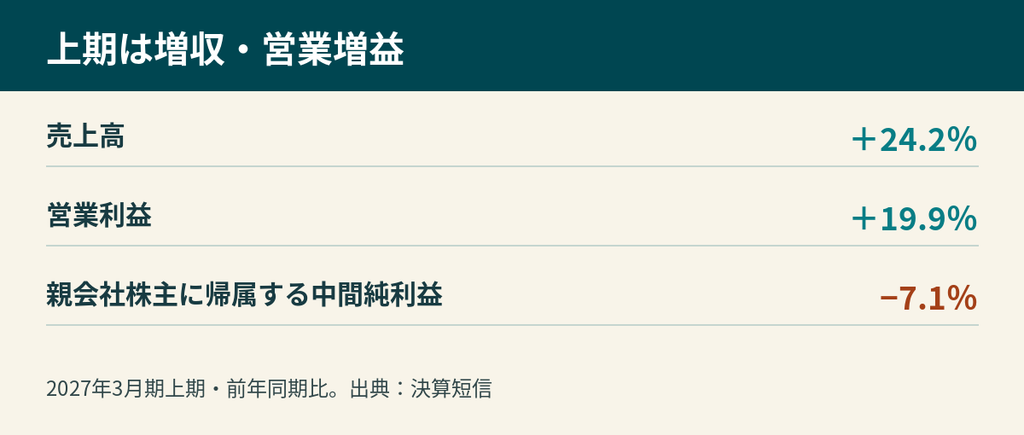
営業利益率は売上高に対して本業の利益がいくら残ったかを表します。上期は約20.9%で、前年同期の約21.7%から低下。売上100円あたりの営業利益は、前年の約22円から約21円になった計算です。営業利益の金額は増えていますが、売上と同じペースでは伸びていません。
連結対象の追加もあったので、売上高24.2%増には買収による伸びも含まれます。会社説明では、7〜9月単独の売上と営業利益は前年同期を上回った一方、4〜6月からは減少しました。会社は、法改定に伴うシステム更新特需の反動と、先行投資による原価増を挙げています。前年同期比と直前四半期比を分けると、事業の成長と短期的な費用負担の両方が見えてきます。
出典 2027年3月期中間期決算短信 / 会社の決算説明会書き起こし
最終利益が7.1%減ったのはなぜ?
本業の営業利益から、利息などの営業外損益や特別損益を反映し、税金を差し引いて最終利益を計算します。今回、税引前利益は前年の約12.52億円から約15.01億円へ増加しました。それでも親会社株主に帰属する中間純利益は約16.21億円から約15.05億円へ減りました。
会社によると、前年は減資に伴って、過去の赤字を将来の税額計算に使える効果を見込み、繰延税金資産を追加計上しました。この処理で前年の税金費用が一時的に約6億円減ったと説明しています。前年の法人税等合計は約マイナス3.93億円で、今期は約マイナス0.015億円でした。約6億円は会社が説明した前年の一時的な効果で、損益計算書の税金費用合計とは異なる数字です。
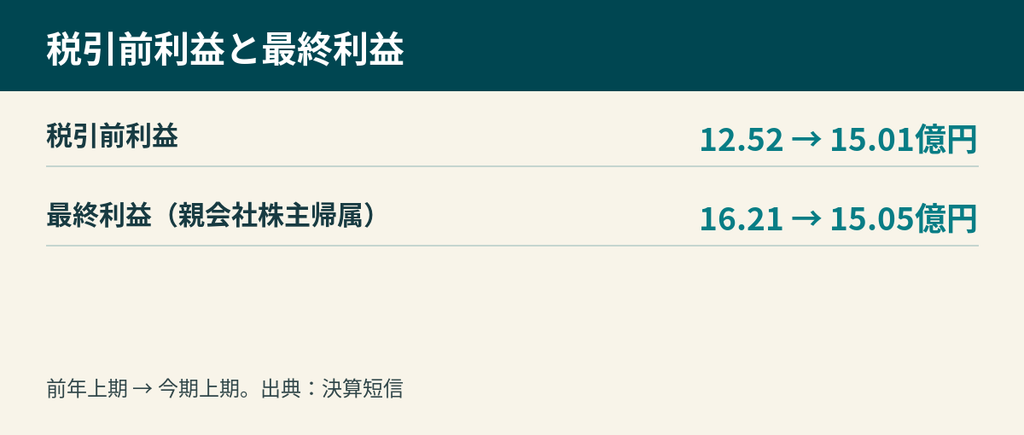
この会計処理で減った税金費用と、その期に実際に支払った税金は別の数字です。私なら、事業の稼ぐ力を見るときは営業利益と利益率を確認し、株価評価に使う最終利益は税金費用の内訳まで見ます。
成長の土台はストック粗利。34.5%増をどう読む?
会社が公表する上期のストック粗利は22.21億円、前年同期比34.5%増。薬局などが継続して利用するサービスについて、収益から対応する原価を引いた段階の利益を見る会社指標です。契約先が増え、利用が続けば、翌期以降の収益を積み上げやすくなります。
粗利益からはさらに販売費や人件費などがかかるので、ストック粗利が伸びても、その伸びがそのまま営業利益になるわけではありません。私は次の決算で、契約施設数が伸びているか、継続型サービスの粗利益が増えているか、費用を引いた後の営業利益率も維持できているかをセットで見ます。
通期営業利益31億円に対し、上期の進捗は48.8%
会社は通期予想を据え置きました。売上高144億円、営業利益31億円、親会社株主に帰属する当期純利益31億円の計画です。上期営業利益15.13億円を引くと、下期に必要な営業利益は約15.87億円。上期実績を約0.74億円上回る水準です。
進捗率は半年で約49%ですが、四半期ごとの売上構成や費用は変動します。システム更新特需の反動や買収後の費用が続く場合は、継続収益の伸びでどこまで吸収できるかを確認したいところです。
営業キャッシュフロー108.84億円。そのうち約90億円は未払金の増加
上期の営業キャッシュフローは108.84億円(前年同期10.68億円)でした。増加の大部分を占めるのが、未払金の増加約90.05億円です。会社は、9月の連休の影響で仕入れサポートサービスの支払いが10月にずれ、10月中に支払いを終えたと説明しています。
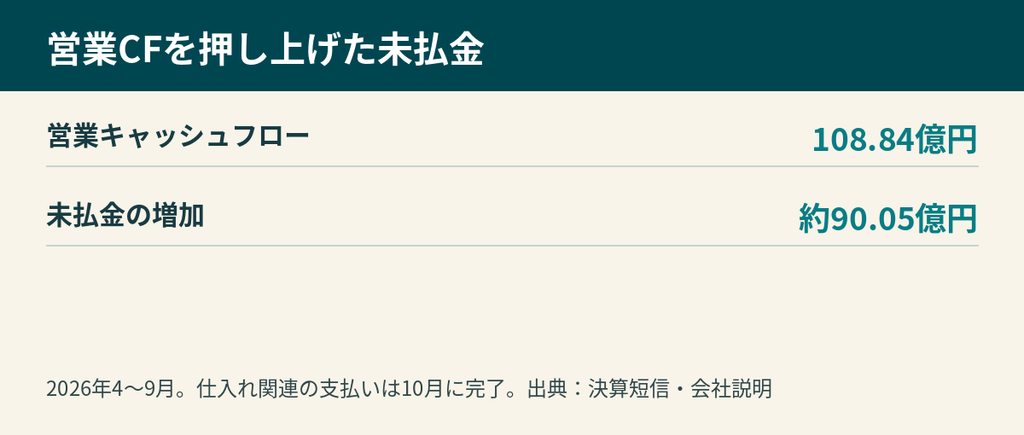
未払金の増加分だけを機械的に除くと18.79億円です。支払時期の影響の大きさを見るために、私が単純に差し引いた参考値です。ほかの運転資金の動きもあるので、この値を通常の営業CFと決めつけず、次の決算で支払い後の数字を確認します。
9月末の現金及び現金同等物は128.93億円。自己資本比率は前期末63.7%から42.6%へ低下しました。支払前の期末には、現金と未払金が両方膨らみ、総資産の増加で比率が低く見えます。投資CFはマイナス14.02億円で、無形固定資産の取得や子会社株式の取得などに資金を使いました。現金残高を見るときは、支払予定の資金や投資の内訳も一緒に読みたいところです。
出典 決算短信の財政状態とキャッシュフロー / 会社の決算説明会書き起こし(支払時期)
株価2,094円の予想PERは約7.74倍。配当とあわせて確認
| 指標 | 計算条件 | 参考値 |
|---|---|---|
| 予想PER | 株価÷会社予想EPS270.53円 | 約7.74倍 |
| 予想配当利回り | 年間配当予想40円÷株価 | 約1.91% |
| 100株の購入金額 | 株価×100株、手数料等を除く | 20万9,400円 |
PERは、株価が1株当たり利益(EPS)の何倍かを示します。今回は会社の通期予想を分母にしています。年間配当40円も会社予想で、前期実績は38円でした。どちらも、業績や還元方針が変われば見直される可能性があります。
参考例として、株価が2,094円のままEPSが会社予想より20%低い216.42円だった場合、PERは約9.68倍になります。これは利益の前提を変えた試算です。実際の株価や利益の予測ではありません。低い倍率を評価するときほど、今の利益を翌期も維持できるか、営業利益が現金につながっているかを確認したいです。
私の見方|継続収益の伸びと、支払い後の現金収支に注目
私が成長株候補として評価するのは、処方箋受付という患者との接点を持ち、仕入れや請求システムまで薬局の業務に広げている点です。ストック粗利の伸びが続き、営業利益率も保てるなら、増益を継続できるかを判断しやすくなります。
- 契約の広がり。受付件数に加え、継続型サービスの粗利益や、買収を除いた既存事業の伸びを確認します。
- 採算と会社計画。システム改定特需の反動、先行投資、買収先の統合費用を吸収できるかを見ます。
- 支払い後の手元資金。未払金の動きと営業CF、開発や買収への支出を並べて確認します。
薬局のシステムは制度改定への対応が必要で、更新のタイミングが業績を振らせることがあります。サービスの競争や、処方情報などを扱うシステムの安定稼働にも注意が必要です。私は次の決算で、上期に増えた利益が現金収支にも表れているかを優先して確認します。
増益の理由と現金収支を切り分けて読む例として、こちらも参考になります。
日本株の取引環境を比較したい方へ
個別株を検討するときは、購入金額に加え、注文画面の使いやすさや取引手数料も比較しておきましょう。
この記事は、公開資料に基づく情報提供です。株価や配当は変動します。
コメント