米国債は、ドルで利息を受け取っても、円に戻すと損が出ることがあります。 たとえば、1ドル150円で15万円を支払い、満期までの利息と償還金を合わせて1,080ドル受け取る場合。円で損益が分かれる境目は、税金や費用を省くと1ドル約138.89円です。満期に1ドル130円で円に戻せば、受取額は140,400円で、購入時より9,600円少なくなります。
「自分が買おうとしている米国債なら、何円まで円高になると損する?」という疑問に答えられるように、計算の手順を一緒に見ていきましょう。
情報確認日:2026年11月14日。米ドル建て固定利付米国債の個別銘柄を想定した参考例です。利率、価格、為替レートは説明用の仮定です。
15万円で買った米国債を、円高・円安の3パターンで比較
購入時の為替は1ドル150円。額面1,000ドルの債券を、利払い直後に額面と同じ1,000ドルで買うとします。表面利率は年4%、満期まで残り2年。経過利息と再投資は省き、途中で受け取った利息はドルのまま置いて、満期に償還金とまとめて円に戻す想定です。
- 購入時に払う円 1,000ドル × 150円 = 150,000円
- 半年ごとの利息 額面1,000ドル × 4% ÷ 2 = 20ドル。4回で合計80ドル。
- 満期に円へ戻すドル 受取済みの利息を含む80ドル + 償還金1,000ドル = 1,080ドル
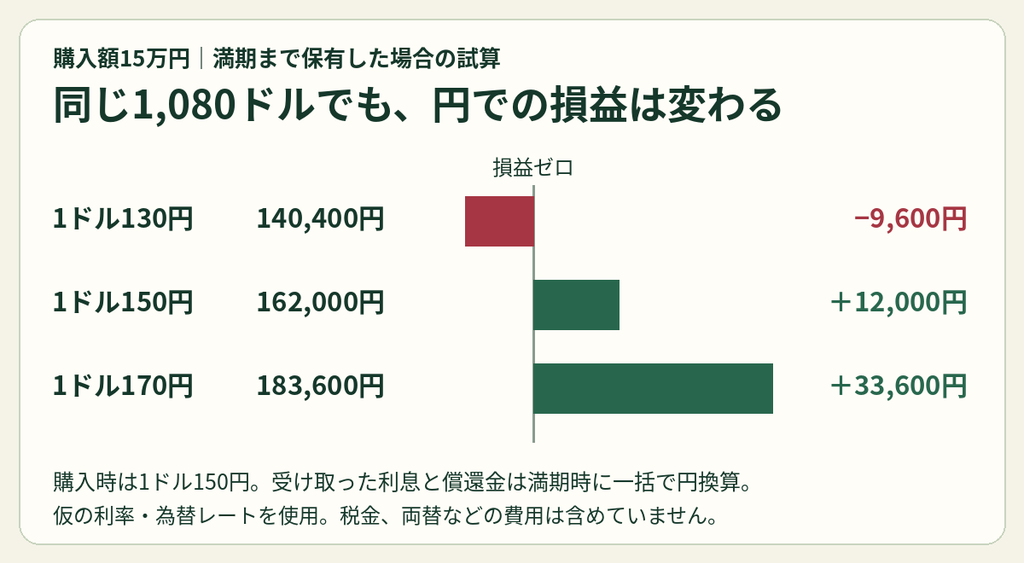
| 満期時の為替レート | 円での受取額 | 購入時の15万円との差 |
|---|---|---|
| 1ドル130円(円高) | 140,400円 | −9,600円 |
| 1ドル150円(同じ) | 162,000円 | +12,000円 |
| 1ドル170円(円安) | 183,600円 | +33,600円 |
1ドル130円のときは、償還金1,000ドルが13万円、利息80ドルが10,400円です。購入時と比べると元本の円換算額が2万円減り、利息を足してもその差を埋めきれません。
利払いと額面・価格の仕組みは、米財務省 TreasuryDirect「価格と利率」を参照。
自分の購入条件で、為替の損益分岐点を計算する
利息も元本も満期時に一括で円換算するなら、損益分岐レート(円/ドル)= 購入時に支払う円 ÷ 円に戻すドルの総額で計算できます。今回なら150,000円 ÷ 1,080ドル = 約138.89円。満期のレートがこの水準より低いほど円換算額は減り、これを下回ると購入額より少なくなります。
自分の条件を当てはめるなら、額面と購入価格を別々に控えます。 証券会社の注文画面で支払総額を確認し、各回の受取利息と満期償還金を合計してから割り算します。すでに受け取った利息の一部を円に替えているなら、その円の受取額を購入額から引き、残りのドル受取額で割ります。たとえば購入額が15万円で、利息20ドルをすでに3,000円に替えたなら、残りの1,060ドルで回収する金額は147,000円です。この場合の境目は、147,000円 ÷ 1,060ドル = 1ドル約138.68円です(税・費用を除く)。
税金と為替スプレッドを入れると、約141.50円になる例
ここでは、利息の税負担を20.315%、両替のコストを片道1ドルあたり0.25円と仮定します。購入時は基準レート150円に0.25円を足し、円に戻すときは満期時の基準レートから0.25円を引く想定です。実際に適用されるレートや受取通貨は取扱会社の条件を確認してください。
- 購入時の支払額は、1,000ドル × 150.25円 = 150,250円。
- 利息80ドルの税引後相当額は63.748ドル。償還金と合わせ、円に戻す金額は1,063.748ドル。
- 必要な円転レートは、150,250円 ÷ 1,063.748ドル = 約141.25円。円転時に引かれる0.25円を足すと、基準レートで約141.50円。
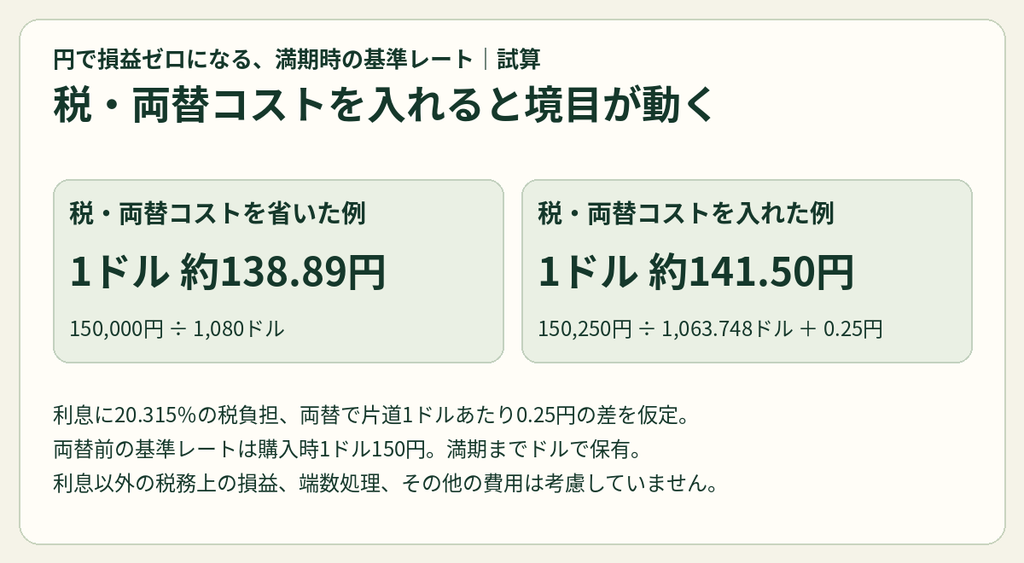
この例では、満期時の基準レートが1ドル140円なら、税・両替コストを省いた計算では1,200円のプラス。一方、ここで設定した税・両替コストを入れると、約1,591円のマイナスです。境目に近いときほど、実際に口座から出る金額と入る金額で計算しておきたいですね。
出典 国税庁「利息を受け取ったとき(利子所得)」、楽天証券「外国債券の取引ルール」
表面利率と最終利回りは、どちらを見る?
表面利率は、額面に対していくら利息が付くかを示す年率です。最終利回りは、購入価格、満期までの利息、償還金を踏まえて、満期まで持つ場合の収益を年率で表したものです。米ドル建ての表示なら、円での収益は別途、為替や費用を含めて見積もります。
同じ額面1,000ドル・年4%・残り2年でも、利払い直後に1,020ドルで買う場合、満期までに受け取る額は税・費用を省くと合計1,080ドル。購入額との差は60ドルです。額面どおり1,000ドルで買うと差は80ドルなので、同じ年4%でも、1,020ドルで買うほうが最終利回りは低くなります。
満期前に売るなら、試算の1,000ドルの代わりにその時点の売値を使い、受取済み利息や為替を反映します。市場金利が上がると、一般に固定利付債の価格は下がる傾向があり、円高が重なると円換算した売却代金も減る場合があります。
出典 米財務省 TreasuryDirect「価格と利率」、米証券取引委員会 Investor.gov「市場金利と固定利付債の価格」
円で使う予定のお金なら、受取額も円で比べる
数年後の引っ越しや車の買い替えなど、円で必要な金額が決まっているなら、円高時でもその金額に届くかを先に考えると、比較しやすくなります。円建ての候補を見るときも、使う予定の日と、満期や中途換金の条件を照らし合わせてください。
財務省は、2026年12月募集分(2027年1月発行分)から、商品名を「個人向け国債」から「個人向け国債プラス」に変更し、販売対象を一部の法人等にも広げると案内しています。変動10年・固定5年・固定3年のラインアップと、個人が購入する場合の基本的な商品性は引き継がれます。
出典 財務省「個人向け国債の法人等への販売対象拡大について」、財務省「個人向け国債プラスの概要」
👉個人向け国債・個人向け国債プラスの利息を100万円の例で見る
まとめ|買う前に確認したい3つの数字
- 円でいくら払う? 債券価格、経過利息、購入時の適用レートを含め、支払総額を見る。
- ドルでいくら戻る? 満期までの利息と償還金を合計し、税引後の受取額も確かめる。
- 何円まで円高になると損益が変わる? 円での支払額と受取額が同じになるレートを計算し、円転コストを織り込む。
私なら、必要になる時期と金額を決めてから、購入時と同じ為替レートの場合に加えて、円高になった場合の受取額も並べます。満期まで待てるか、円で必要な額に届くかまで見ておくと、米国債を検討する材料になります。
コメント