制度・商品情報の確認日 2026年11月14日
米国債と日本の個人向け国債を比べるときは、利回りとあわせて「何の通貨で受け取るか」「満期前にどう換金するか」を確認しましょう。 米ドル建ての米国債は、満期に額面どおりのドルが戻る場合でも、円高になると、利息を足しても購入時に支払った円を下回ることがあります。
たとえば、1ドル150円のときに15万円で買い、利息と償還金を合わせて1,080ドルを受け取るケース。最後に1ドル130円で円に戻すと14万400円です。ドルでは80ドル増えていますが、円では9,600円のマイナスになります。
この記事は、米ドル建ての固定利付米国債を直接保有する場合を中心に説明します。金利・為替レート・価格は説明用の仮定です。試算には税金、費用、経過利息、利息の再投資を含めていません。
米国債とは? 利息と元本をドルで受け取る仕組み
米国債は、米国政府が資金を調達するために発行する債券です。代表的なものには、短期のTreasury Bills、固定利付のTreasury NotesとTreasury Bondsがあります。Billsは通常、保有中の定期的な利払いがなく、額面を下回る価格で買った場合は、満期に受け取る額面との差が収益になります。NotesとBondsは、原則として半年ごとに固定の利息が支払われ、満期に額面金額が戻ります。
債券の額面は、利息の計算や満期の返済の基準になる金額です。すでに発行されている債券を買う場合、実際の購入価格は額面を上回ることも下回ることもあります。たとえば額面1,000ドルの債券を1,020ドルで買うと、満期に戻る元本は1,000ドルです。買った価格と額面の20ドルの差も、利息と合わせて考えます。
出典 米財務省 TreasuryDirect「米国債の価格と金利」、Treasury Notesの商品概要
米国債と日本の個人向け国債の違い
2026年12月募集分から「個人向け国債プラス」へ
2026年12月募集分(2027年1月発行分)から、日本の「個人向け国債」は「個人向け国債プラス」に名称が変わり、個人に加えて一部の法人・団体も購入できる予定です。対象になるのは、金融商品取引法上の一般投資家に該当する法人・団体です。金融機関によって、法人等への販売開始時期が遅れる場合があります。
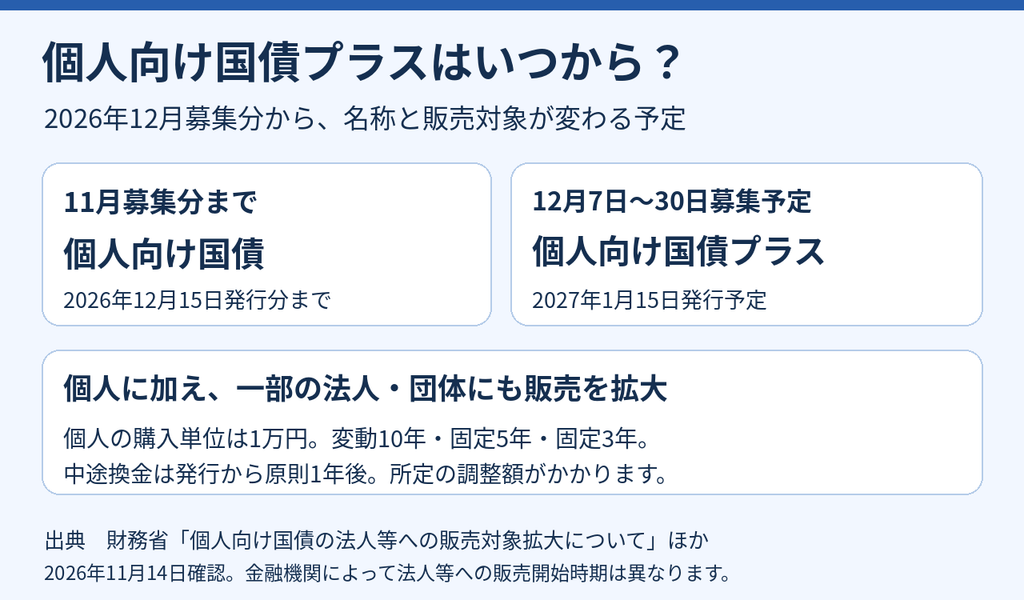
個人が購入するときは、改称後も最低1万円・1万円単位で、商品は変動10年・固定5年・固定3年です。今回の変更の前後で金利の設定方法や中途換金の基本ルールは共通です。2026年12月までに発行された既発分は、引き続き従来の譲渡・中途換金の取り扱いが適用されます。
財務省は購入単位や中途換金制度などの商品性の見直しも検討しています。以下の比較は、11月14日時点で公表されている名称変更と販売対象の拡大、および現行の商品条件に基づきます。
出典 財務省「個人向け国債の法人等への販売対象拡大について」、「固定5年」第189回債の発行条件、11月10日 財務大臣記者会見
通貨・利息・中途換金を比べる
| 比較項目 | 米ドル建ての固定利付米国債 | 日本の個人向け国債 12月募集分から「個人向け国債プラス」予定 |
|---|---|---|
| 発行体・通貨 | 米国政府・米ドル | 日本政府・円 |
| 利息 | 固定利率で、原則として半年ごとに受取 | 半年ごとに受取。固定3年・固定5年は固定、変動10年は半年ごとに利率を見直す |
| 満期の元本 | ドルで額面を受取。円換算額は為替次第 | 円で額面を受取 |
| 満期前の換金 | その時点の売却価格で取引。円換算する場合は為替の影響も受ける | 原則として発行から1年経過後に中途換金でき、所定の調整額が差し引かれる |
| 購入前に確認したい費用 | 売買価格、適用為替レート、為替スプレッド、経過利息など | 利用する金融機関の口座・取引条件 |
日本の個人向け国債は、原則として発行から1年経過後に国の買取で中途換金できます。第3期利子支払日以降に換金する場合は、額面に経過利子相当額を加え、直前2回分の税引前利子相当額の合計に0.79685を掛けた調整額を差し引いて計算します。換金時期によって調整額の計算が異なる場合があります。死亡や災害救助法の適用対象となった災害による被害など、1年以内でも手続きできる特例があります。
米国債を満期前に売るときは、証券会社が提示する売却価格と、円で受け取る場合の適用レートを確認します。売却代金をいつ受け取れるかも、必要な支払日に合わせて確認しておきましょう。
出典 財務省「個人向け国債の商品性」、財務省「中途換金」、楽天証券「外国債券の取引ルール」
円高になると、満期まで持っても損する? 15万円で試算
まずドルで受け取る金額を計算し、次に円に換算してみます。額面1,000ドルの固定利付米国債を、利払日に利払い後の条件で、経過利息を0ドルとして1,000ドルで購入し、残り2年で満期を迎えると仮定します。買うときのレートは1ドル150円で、支払額は15万円。表面利率は年4%とします。
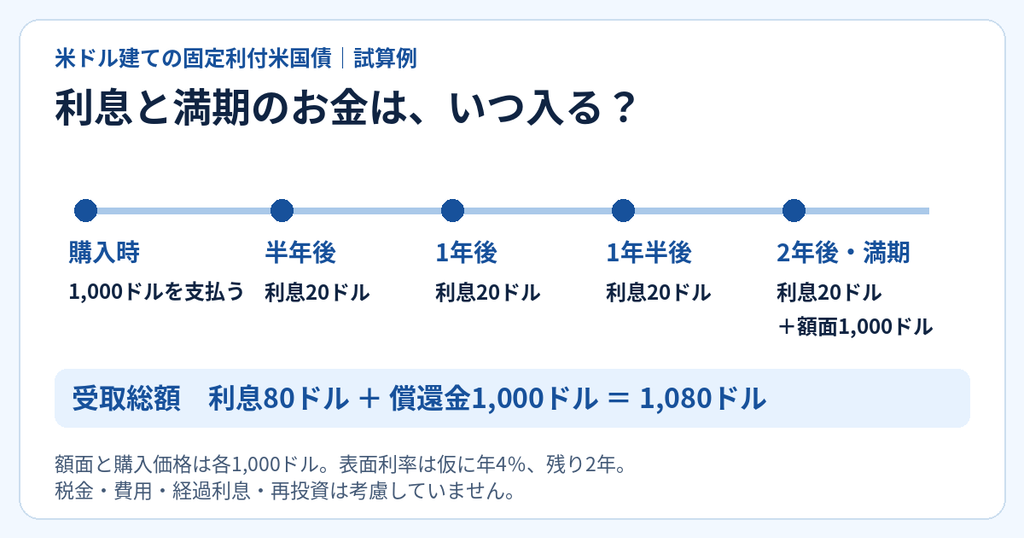
この試算では、受け取った利息をドルのまま保有し、満期時に償還金と合わせて1,080ドルを一度に円に戻すとします。
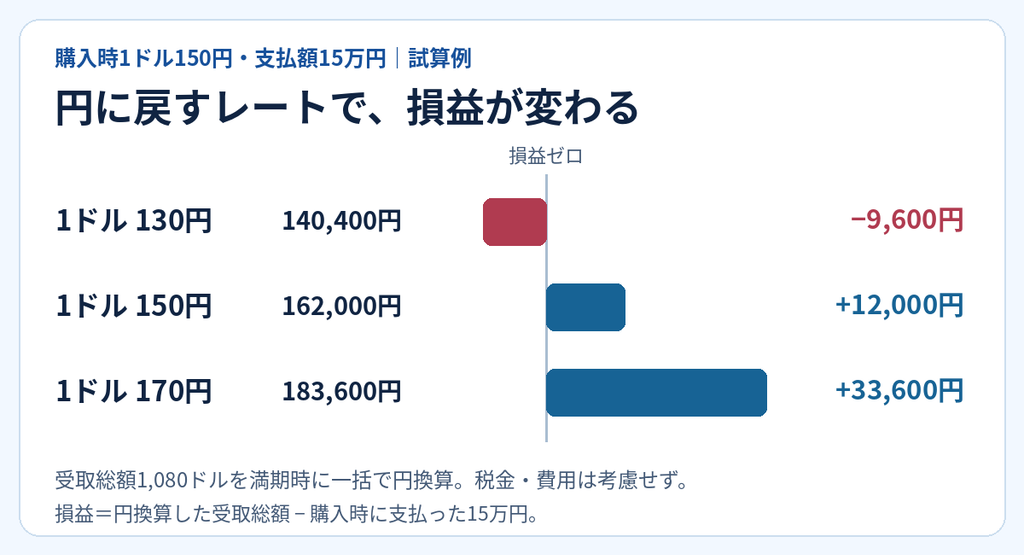
| 満期時の為替 | 1,080ドルの円換算額 | 円での損益 |
|---|---|---|
| 1ドル130円(円高) | 140,400円 | −9,600円 |
| 1ドル150円(購入時と同じ) | 162,000円 | +12,000円 |
| 1ドル170円(円安) | 183,600円 | +33,600円 |
この条件での損益分岐は1ドル約138.89円です。支払額15万円を受取総額1,080ドルで割ると求められます。実際には、税金や両替の費用を含めると条件が変わります。利息を受け取るたびに円に戻すなら、利息は各回の為替レートで、償還金は満期時のレートで計算して合計します。
途中売却では、債券価格と為替の両方が動く
固定利付債は、一般に市場金利が上がると価格が下がり、市場金利が下がると価格が上がる傾向があります。市場金利が上がって新しく出る債券の利率が高くなると、以前の低い利率の債券は、価格が下がることで買い手にとっての利回りが上がるためです。
たとえば、1,000ドルで買った債券の売却価格が950ドルなら、売却価格と購入価格の差は50ドルのマイナスです。そこに円高が重なると、売却代金の円換算額はさらに小さくなります。途中売却の損益を確認するときは、受取済みの利息や費用も含めて、円でいくら払っていくら戻ったかを見ましょう。取扱会社によって売却の受付や価格提示の条件も異なります。
出典 米証券取引委員会 Investor.gov「市場金利と固定利付債の価格」、三菱UFJモルガン・スタンレー証券「既発外国債券のリスク」
米国債を買う前に見る4項目
- 表面利率と最終利回り。 表面利率は、額面に対して支払われる利息の割合です。最終利回りは、購入価格と満期までの利息、額面で戻る金額などを反映した年率の目安です。証券会社の画面では、表示の通貨と税・費用の扱いも確認します。
- 満期と、資金を使う時期。 満期前に使う可能性があるお金なら、売却時に債券価格と為替の影響を同時に受けることを考えておきます。
- 円からドル、ドルから円への交換条件。 円で買うときの適用レートと、利息・償還金を円で受け取るときの適用レートを確認します。市場の参考レートとの差に、為替スプレッドが含まれることがあります。ドルで受け取れる場合は、円転の時期を自分で決められますが、円に換えるまでは為替の影響が残ります。
- 最終的な支払額と税引後の受取額。 既発債では、前回の利払日から購入までに相当する利息を、経過利息として購入時に支払うことがあります。購入画面の総支払額と、利息・売却益・償還差益の税務上の扱いも確認します。
出典 米財務省 TreasuryDirect「米国債の価格と金利」、楽天証券「外国債券の取引ルール」
まとめ|円で使うお金なら、円で戻る金額まで考える
数年後の車の買い替えや引っ越しなど、円で使う時期が決まっているお金なら、まず「必要な日に、必要な円を用意できるか」を考えてみてください。日本の個人向け国債を選ぶ場合も、発行から原則1年間は中途換金できない点を踏まえて、満期や購入額を決めると整理しやすくなります。
米国債を検討するなら、私は、購入時より円高になった場合も含めて受取額を試算します。利回り・満期・円換算後の金額を一緒に見ると、自分が取れるリスクかどうか判断しやすくなります。
コメント