情報確認日:2026年11月8日。日本の「個人向け国債」を扱います。金額・利率の例は説明用の仮定で、実際の募集条件や入金額を示すものではありません。
「個人向け国債を途中で換金したら、入金額が買った金額より少ない。これって損したということ?」。換金の明細を見たとき、戸惑いやすいのがこの点です。
途中換金の損益は、換金時に戻るお金だけでなく、それまでに受け取った税引後利息も合わせて確認します。その合計と、購入時に払ったお金を比べ、費用や税金の精算があれば反映するのが基本です。
ただし、個人向け国債は発行から1年間、原則として換金できません。1年後も所定の調整額が差し引かれるため、「いつでも利息をそのまま受け取れる商品」と考えないことが大切です。
この記事では、100万円を2年後に換金する例を使って、「今戻る金額」と「保有期間全体の損益」を分けて整理しますね。
個人向け国債は途中換金すると損する?最初に知りたい3つのこと
| 確認すること | 押さえたいポイント |
|---|---|
| いつ換金できる? | 変動10年・固定5年・固定3年とも、原則として発行から1年経過後 |
| 何が差し引かれる? | 直前2回分の各利子(税引前)相当額×0.79685の中途換金調整額 |
| 何を見て損益を判断する? | 換金時に戻るお金と、受取済みの税引後利息の合計。費用等も確認 |
財務省の商品案内では、個人向け国債の償還金額は額面100円につき100円とされ、中途換金時も同じ扱いです。一方、実際の換金額には経過利子相当額と中途換金調整額が加減されます。額面の扱いと、口座へ入る金額は分けて見ましょう。
出典:財務省「個人向け国債の商品性の比較」・「中途換金についてのよくある質問」
なお、市場価格で売買する国債や米国債などに、この換金ルールをそのまま当てはめることはできません。今回の対象は、日本の「個人向け国債」です。
途中換金はいつから?「申込日」ではなく「発行日」が起点
通常の途中換金ができるのは、第2期利子支払日、つまり発行から1年経過後です。購入の申込みをした日から数えるわけではありません。
たとえば、ある月に申し込み、翌月に発行された場合、申込みから1年たった時点では、まだ発行から1年たっていない可能性があります。保有明細の発行日と、中途換金できる日を確認しましょう。
1年以内でも換金できる特例はある
口座名義人が亡くなった場合や、災害救助法の適用対象となった大規模な自然災害によって被害を受けた場合などには特例があります。必要書類や手続きは取扱金融機関で確認します。
ただし、車の修理や引越しなど、一般的な急な出費なら必ず特例になる、という仕組みではありません。生活の備えは、すぐ引き出せる預金などで別に確保しておきたいですね。
戻る金額の計算|額面・経過利子・調整額に分けよう
通常の途中換金額は、次の形で考えます。
換金時に戻るお金=額面金額+経過利子相当額-中途換金調整額
額面金額は、保有している国債の元本に当たる金額です。経過利子相当額は、前回の利子計算の区切りから換金までの期間に応じる、利子に相当する金額です。
中途換金調整額は、通常、次の式です。
直前2回分の各利子(税引前)相当額×0.79685
利息は半年ごとなので、おおむね直近1年分の税引後利息に相当します。0.79685は、1から通常の源泉徴収税率20.315%を差し引いた割合です。
利子2回分は「購入後の最初の2回」ではなく、換金時点の直前2回です。特に変動10年では、保有中に利率が変わるため、最初に見た年利率だけで調整額を計算しないようにしましょう。
また、購入時に初回利子の調整額を払い込んだ銘柄などは、換金時期に応じて計算が異なります。以下の例は、その調整がない通常のケースを簡略化したものです。
出典:財務省「中途換金額の計算方法」・国税庁「利息を受け取ったとき(利子所得)」。非課税制度などを利用する場合は条件が異なります。
入金額だけで判断しない|受取済みの利息も合算する
途中換金では、額面金額から調整額が差し引かれるため、換金時の入金額が購入額を下回る場合があります。でも、保有中には半年ごとの利息を別に受け取っています。
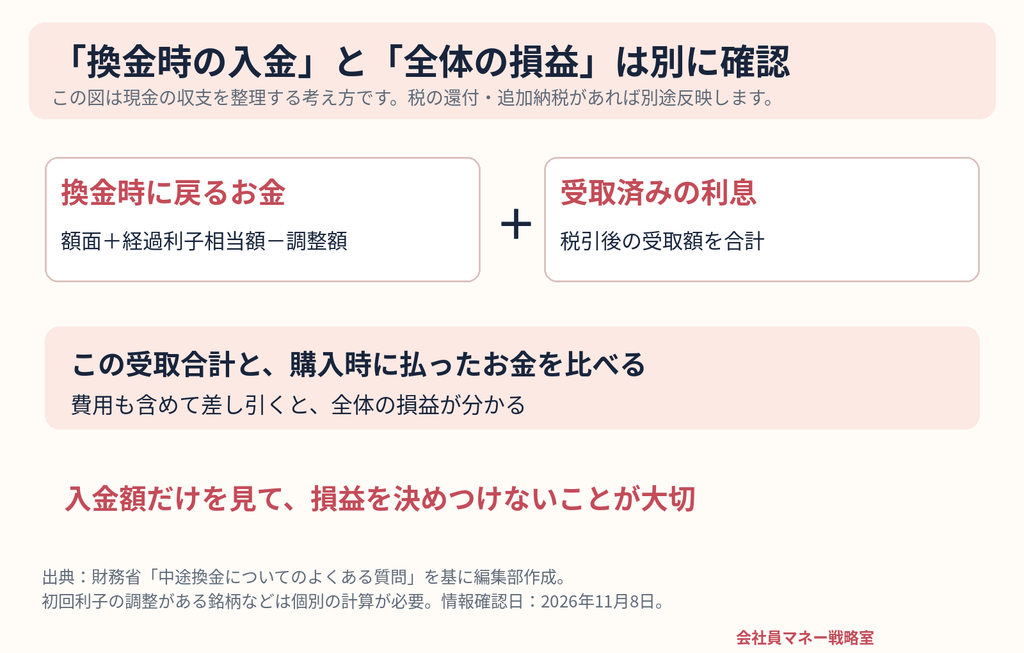
たとえば100万円を買って、換金時に約99万2,000円が戻ってきても、それまでに約1万6,000円の税引後利息を受け取っていれば、合計は100万円を超えます。
このように、「換金して今日いくら入るか」と「全体でいくら増減したか」は別の問いです。次の試算で、具体的な数字を見てみましょう。
100万円を2年後に換金すると?固定5年・年1.00%の仮定で試算
ここでは、比較しやすいように次の条件を置きます。実際の募集利率や特定の回号の受取額ではありません。
- 額面100万円の固定5年を、額面どおり100万円で購入
- 年利率は1.00%で一定、半年ごとに利払い
- 2年分の利息を4回受け取った直後に、全額を途中換金
- 経過利子相当額はゼロと仮定。初回利子の調整なし
- 単利、利息の再投資なし、税率20.315%、費用なし
- 税額等の端数処理、損益通算、税の還付・追加納税は計算に含めない
以下は円未満も残した理論計算です。実際の支払いは円単位で処理されるため、表示する概算額とは差が生じます。
① 受取済みの税引後利息を計算する
半年分の税引前利息は、100万円×1.00%÷2=5,000円。税引後の理論値は、5,000円×0.79685=3,984.25円です。
2年間では4回分なので、3,984.25円×4回=15,937円を受け取った計算になります。
② 中途換金調整額と、換金時の受取額を計算する
調整額は、直前2回分の税引前利息を基に、(5,000円+5,000円)×0.79685=7,968.5円。
経過利子をゼロとした換金額は、100万円-7,968.5円=992,031.5円、約992,032円です。
③ 受取済み利息を合わせて、全体の利益を確認する
換金時の992,031.5円に、受取済みの15,937円を足すと、1,007,968.5円。購入時に払った100万円を引くと、利益の理論値は7,968.5円、約7,969円になります。
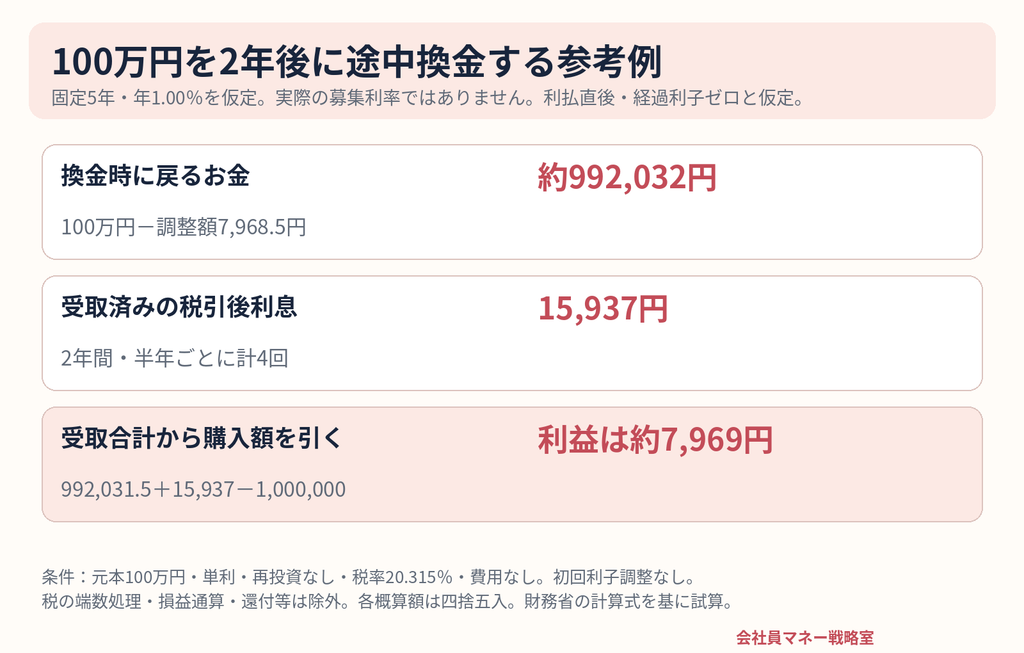
今回の条件では、換金時の入金額が100万円より少なくても、全体ではマイナスではありません。一方で、2年間の利息が調整なしで丸ごと残るわけでもない、ということですね。
1年後・2年後・3年後では、残る利息はどう変わる?
同じ固定5年・100万円・年1.00%の仮定で、換金する時期を変えてみます。どの途中換金も、該当年までの利息を受け取った直後、経過利子ゼロとする理論比較です。
| 保有期間・受取方法 | 受取済みの税引後利息 | 中途換金調整額 | 利息を含めた利益 |
|---|---|---|---|
| 1年後に途中換金 | 7,968.5円 | 7,968.5円 | 0円 |
| 2年後に途中換金 | 15,937円 | 7,968.5円 | 7,968.5円 |
| 3年後に途中換金 | 23,905.5円 | 7,968.5円 | 15,937円 |
| 5年後の満期まで保有 | 39,842.5円 | なし | 39,842.5円 |
表は円未満も残した理論値、下のグラフは円単位に四捨五入した概算です。税の精算等を除く条件は前節と同じです。
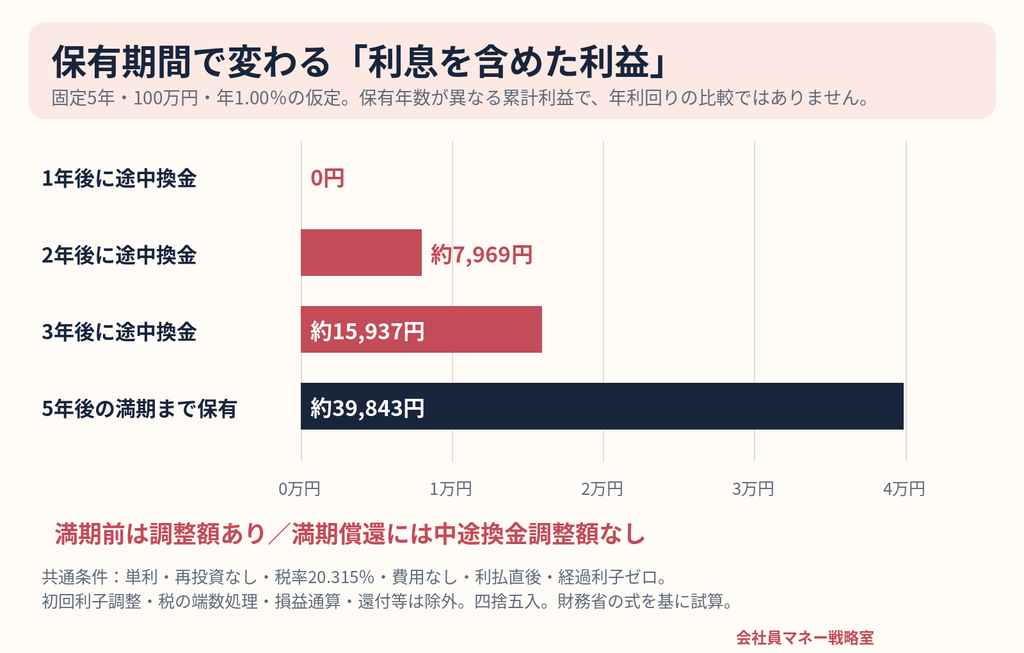
1年後の例では、受け取った利息と調整額が同額なので、利益はゼロになります。「1年たてば換金できる」ことと「1年分の利息をそのまま得られる」ことは別、と覚えておきましょう。
ただし、このグラフは「長く持つほど必ず得だから、必要なお金も換金せず待つべき」という意味ではありません。保有期間そのものが異なり、ほかの置き場所の利息や、資金が使えない間の事情も比較していないためです。
将来の支払いに必要なら、生活を守ることが先です。換金するかどうかは、残る利益だけでなく、必要額と支払日を合わせて判断しましょう。
一部換金は1万円単位|「額面20万円」と「入金20万円」は違う
換金できる時期なら、保有分の一部を額面1万円単位で換金できます。100万円すべてが不要になったわけでなければ、必要な分だけ換金する選択肢があります。
ただし、額面で20万円分を換金しても、20万円がそのまま入金されるとは限りません。
前の2年後の試算と同じ条件で、額面20万円分だけを換金する場合、調整額の理論値は1,593.7円。経過利子ゼロなら、入金額は198,406.3円、約198,406円になります。
「支払いに20万円必要」なら、この差で不足しないかを確認したいですね。必要な入金額から、どれだけの額面を換金するかを金融機関の見積りで確かめましょう。
一部換金の損益を計算するときは、受取済みの利息も、その換金部分に対応する金額で考えます。100万円全体の利息を、20万円分の換金利益にすべて足さないように注意してください。
一部換金の単位:財務省「中途換金についてのよくある質問」。金額は同じ条件を額面20万円に置き換えた独自試算です。
手続きと入金日|支払日から逆算して確認しよう
途中換金は、国債を保有する口座の取扱金融機関で手続きします。窓口やインターネットなどの受付方法、締切時刻は、利用先の案内を確認してください。
- 保有明細を確認。商品名・回号・発行日・保有額を調べる。
- 必要額と支払日を確認。全額換金か一部換金かを考える。
- 受取見込額を確認。経過利子相当額・調整額・入金日を照会する。
- 換金を申し込む。受付方法・締切・手続き条件を確認して進める。
- 入金と残高を確認。受取額と、残して保有する国債の額を確かめる。
財務省の目安では、換金代金の支払いは申込日を含め、おおむね3営業日後です。金融機関や申込タイミングで異なるため、「申し込んだ当日に必ず使える」「暦の3日後に必ず入る」とは考えないようにしましょう。
また、受取先が証券口座などの場合、生活費を支払う銀行口座への出金に別の日数がかかるかも確認します。実際に支払える口座へ、必要額が届く日まで確認するのが安心です。
公式シミュレーションも目安です。最終的な受取額・入金日は、取扱金融機関で確認してください。
よくある疑問|換金前に迷いやすいポイント
利払日の直後に換金すれば、調整額を避けられる?
利息を受け取った直後でも、満期前に通常の途中換金をすれば所定の調整額が差し引かれます。「利息が入ったから、その分を丸ごと確保して換金できる」とは限りません。
変動10年も、10年待たずに換金できる?
できます。通常は発行から1年経過後に中途換金できます。ただし調整額は直前2回分の利子を基に計算するため、今回の固定金利の試算と同額になるとは限りません。
調整額とは別に、中途換金手数料もかかる?
財務省の案内では、所定の調整額のほかに中途換金の手数料は必要ありません。ただし、口座開設・維持等の費用がかかる金融機関もあるため、口座に関わる費用まで一律無料とは考えないようにしましょう。
この試算が、そのまま最終的な手取りになる?
なりません。実際の換金日、利払日、適用利率、初回利子の調整、円単位の処理などで変わります。また、口座区分や損益通算・申告などにより税の精算があれば、それも含めて最終的な現金収支を確認します。
今回の数字は、換金時の入金額と過去の利息を分けて理解するための参考例です。税の還付や追加納税がないことを保証するものではありません。
出典:財務省「中途換金について」・財務省「個人向け国債」・国税庁「利子所得」
まとめ|「今戻る金額」と「全体の損益」を分けて見よう
個人向け国債の途中換金では、発行から1年という制約と、中途換金調整額を確認することが大切です。
そして、損益を判断するときは、換金時に戻るお金に、受取済みの税引後利息を足して考えます。購入時の支払額、費用、税の精算までそろえて見ると、「いくら入るか」と「どれだけ増減したか」を整理しやすくなりますよ。
換金前には、必要な入金額・換金する額面・実際の入金日を確認しましょう。生活の備えや近い支払いのお金は別に確保し、無理なく保有できる範囲で使いたいですね。
コメント