情報確認日:2026年11月5日。この記事では日本の個人向け国債を扱います。利率や金額の試算は説明用の仮定です。
「変動10年、固定5年、固定3年。個人向け国債を買うなら、どれを選べばいいんだろう?」。募集利率を並べると数字の大きいものに目が行きますが、先に決めたいのは、そのお金をいつ使うかです。
支払日が決まっているなら、元本を受け取る日が支払いに間に合うかを確認。利息の見通しを立てたいなら固定型、保有中の金利の変化を利息に反映させたいなら変動10年が比較の候補です。 変動10年の利息は増えることも減ることもあるので、募集時の利率だけで将来の受取額は決まりません。
変動10年・固定5年・固定3年の違いを比較
違いは、満期までの年数と保有中に利率が変わるかです。満期の年数は、途中換金せず保有した場合に元本が戻るまでの目安です。利率は、保有中に受け取る利息の計算に使います。
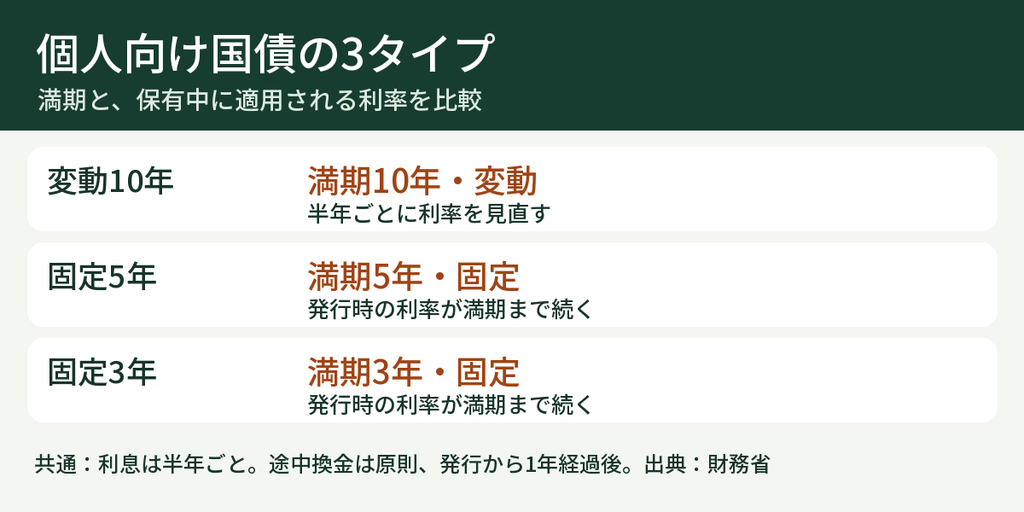
3タイプとも、最低1万円から1万円単位で購入でき、利息は半年ごとに受け取ります。最低金利は年0.05%。満期には額面金額が返ります。途中換金は原則として発行から1年経過後に可能で、所定の調整額が差し引かれます。
変動10年|半年ごとに利率を見直す
変動10年は満期が10年で、適用利率を半年ごとに見直します。利率は原則として基準金利×0.66で、基準金利には10年固定利付国債の入札結果を使います。日銀が政策金利を動かしたときに、その変更幅がそのまま、すぐに自分の国債の利率に反映される仕組みではありません。
基準金利が上がれば受取利息が増えることがあり、下がれば減ることがあります。下限の年0.05%は利率の最低ラインです。購入時に見た利率が、その後も維持されるという意味ではありません。募集画面では、まず初回に適用される利率として読みましょう。
10万円分の利息を、上昇・横ばい・低下の3ケースで試算
額面10万円分を保有し、前半6か月の適用利率が年1.00%だったと仮定します。前半の利息は税引前500円です。後半6か月の利率が年1.50%なら750円、年1.00%のままなら500円、年0.50%なら250円になります。
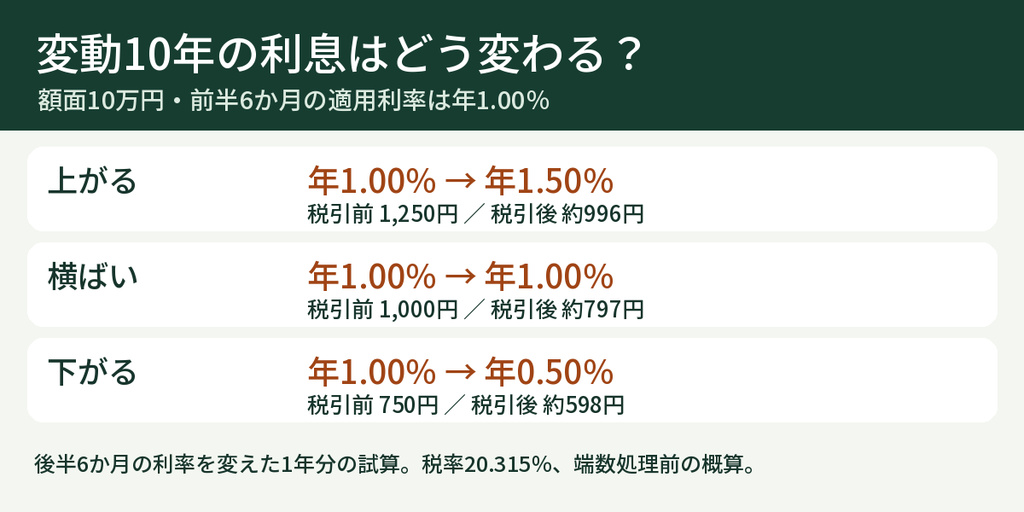
1年分の税引後利息は、上昇ケースが約996円、横ばいが約797円、低下ケースが約598円です。たとえば、後半の利率が0.5ポイント上がるケースと横ばいの差は、税引後で約199円。利率が変わったのは後半の半年分なので、変化幅を1年分に掛けると差を大きく見積もってしまいます。
仮に固定型の利率も年1.00%なら、同じ最初の1年間の税引後利息は約797円です。ここで比べているのは1年間保有したときの利息です。その時点で途中換金して使える金額を考える場合は、換金時の調整額も別に確認しましょう。
固定5年・固定3年|利息を見通しやすく、満期が異なる
固定5年と固定3年は、発行時に決まった利率が満期まで続きます。買った後に市場金利が上がっても、すでに持っている固定型の利率は上がりません。逆に市場金利が下がっても、発行時の利率が続くので、支払日までに受け取れる利息の見通しを立てやすいです。
募集時の利率の決め方も違います。財務省の商品概要では、固定5年は5年債の想定利回りをもとにした基準金利から0.05ポイント、固定3年は3年債の想定利回りをもとにした基準金利から0.03ポイントを差し引くと案内しています。両者は基準になる金利が違うので、差し引く幅の大小だけでは、どちらの募集利率が高いかは分かりません。
5年後に使うお金を、固定3年にしたら?
固定3年なら、満期から支払いまでの残り約2年について、預金などに置き直せます。そのときに選べる利率は、いまの時点では分かりません。固定5年なら発行時の利率が5年続きますが、支払日より満期が後なら、途中換金を考える必要があります。
たとえば両方とも固定年1.00%で、額面10万円、税引前・再投資なしと仮定します。固定5年の5年分の利息は5,000円。固定3年は3年間で3,000円なので、5年間で同じ利息にするには、残り2年に元本10万円を平均年1.00%で運用できることが条件です。置き直す利率が平均年0.50%なら合計4,000円、年1.50%なら合計6,000円です。実際は、置き直す商品や期間、税金、手数料もそろえて比べてください。
「3年後に使う」なら、実際の支払日から逆算する
たとえば車の買い替え代を3年後の春に使う予定でも、検討中の固定3年の満期がその年の夏なら、満期の入金は春の支払いに間に合いません。商品の名前で年数を確認したら、募集情報の償還期限(満期日)と、自分の支払日をカレンダーで照らし合わせましょう。
- 発行から1年以内に使う予定がある。 通常の途中換金ができない期間なので、その支払いに必要な分は、必要なときに引き出せる形で確保します。
- 数年先に支払日が決まっている。 支払日より前に満期を迎える候補を探します。満期が間に合わないなら、途中換金後の入金日・調整額も含めて判断します。
- 当面は使う予定がなく、利息の変動を受け入れられる。 変動10年も比較に入れられます。利率が下がるケースでも納得できるか、今の利率だけで決める前に確認しておきましょう。
買う前に募集ページで何を見る?
- 募集期間と発行日。 途中換金までの1年は発行日が起点です。
- 償還期限と利払日。 元本が戻る時期と、利息が入る時期を分けて確認します。
- 年率の税引前・税引後。 変動10年は初回適用利率として確認し、固定型は満期まで続く利率として読みます。
- 取扱金融機関。 申し込み方法、口座や費用の条件、換金を申し込んでから入金されるまでの日数を確認します。
実際に申し込む回の数字は、財務省の募集情報で確認できます。「個人向け国債」の欄を見てください。
よくある質問
変動10年は10年たたないと現金にできない?
10年は満期までの期間です。原則として発行から1年経過後に途中換金できます。その際は通常、直前2回分の税引後利息に相当する額が差し引かれます。実際の受取額には経過利子なども関係します。保有者本人の死亡や一定の大規模な自然災害による被災には、期間の特例があります。財務省の中途換金FAQ
固定3年の方が、固定5年より利率は低い?
募集回ごとの条件を確認しましょう。どちらも固定型ですが、基準になる期間の金利が違うため、満期が長い方の利率がいつも高いとは限りません。
まとめ|満期日を確認してから、利率を比べよう
まずは貯金の中から、近い支払いと急な出費に備えるお金を取り分けましょう。残ったお金の使い道を考え、満期日が予定に合うかを確認したうえで、利息を見通しやすい固定型と、半年ごとに利率を見直す変動10年を比べてみてくださいね。
次回は、個人向け国債と定期預金を、税引後の利息やお金が必要になったときの手続きで比較します。
2026年12月募集分(2027年1月発行分)から、商品名は「個人向け国債プラス」に変わります。一部の法人等も購入対象になりますが、個人も引き続き購入でき、最低購入額・金利・中途換金などの基本的な商品性は変わりません。
コメント