情報確認日:2026年11月6日。日本の個人向け国債と、一般的な円定期預金を比較します。外貨預金・仕組預金は対象外です。金額・利率の試算は説明用の仮定で、実際の募集条件ではありません。
「しばらく使わない貯金、個人向け国債と定期預金のどちらに置こう?」。金利を見比べていると、少しでも数字が高い方を選びたくなりますよね。
結論は、急な出費に備えるお金を先に確保し、そのうえで「使う時期・途中換金の条件・税引後の利息」をそろえて比較することです。国債にも定期預金にも役割があり、どちらか一方にまとめる必要はありません。
この記事では、100万円を置いた場合の利息の例、途中でお金が必要になった場合の違い、元本の守られ方まで、順番に整理していきますね。
まず結論|「いつ使うお金か」から選ぼう
最初に確認したいのは、口座残高のうち、いくらを本当にしばらく使わずに置いておけるかです。家賃やカードの引落し分、車検代、近い時期の引越し費用まで含めて「余っているお金」と考えると、後から困ってしまうことがあります。
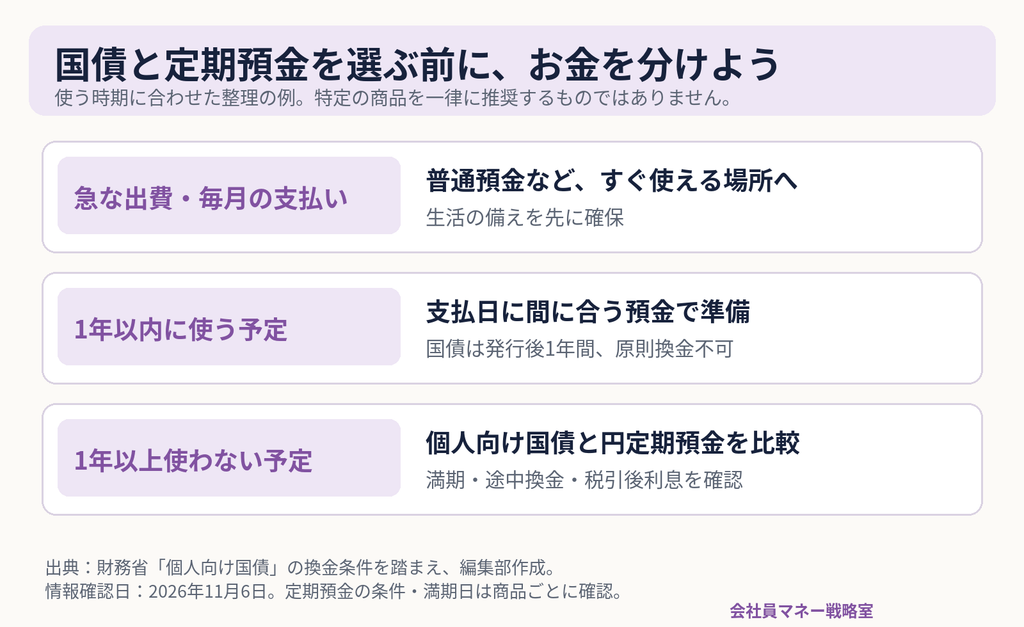
たとえば半年後に必要な30万円なら、金利が魅力的でも、発行後1年間は原則換金できない個人向け国債とは予定が合いません。普通預金に置くか、支払日より前に満期を迎える円定期預金などを検討する方が自然です。
一方、生活の備えが別にあり、数年間使わないお金なら、国債と定期預金の両方を比較できます。ただし、「1年以上使わない」だけで国債が自動的に有利になるわけではありません。満期前に換金するなら、利子の調整まで含めて考えましょう。
個人向け国債と円定期預金の違いを比較
個人向け国債は国にお金を貸す商品、定期預金は銀行などへ一定期間お金を預ける商品です。どちらも円で管理できますが、途中で使う場合の扱いは同じではありません。
| 比較する点 | 個人向け国債 | 一般的な円定期預金 |
|---|---|---|
| 期間 | 変動10年・固定5年・固定3年 | 金融機関・商品により異なる |
| 金利 | 変動10年は半年ごとに見直し。固定型は満期まで同じ | 一般的な固定金利型は預入時の利率が満期まで適用 |
| 利息の受取 | 半年ごと | 満期時・中間利払など商品による。単利・複利も確認 |
| 途中で使う場合 | 原則、発行から1年経過後。1万円単位で一部換金も可能 | 中途解約の可否・方法・利率は商品条件による |
| 途中換金の影響 | 所定の中途換金調整額が差し引かれる | 通常、契約時より低い中途解約利率で利息を再計算 |
| 元本の扱い | 国が元利金の支払いを行う | 預入元本を返す契約。銀行破綻時の預金保険には保護上限がある |
| 利息への課税 | 通常20.315%を源泉徴収 | 通常20.315%を源泉徴収 |
出典:財務省「知る|個人向け国債」、三井住友信託銀行「定期預金」ヘルプ、同「中途解約時の利息」、金融庁「預金保険制度」、国税庁No.1310。預金の個別条件は申込先で確認してください。
国債の3タイプの選び方は、こちらで詳しく整理しています。
利息の比較は「同じ金額・同じ期間・税引後」で
広告で見る「年○%」は、通常は1年間に換算した税引前の利率です。3か月ものだからといって、表示された年率分をそのまま3か月で受け取れるわけではありません。
また、変動10年の初回利率と、3年定期の固定利率を比べて「10年間こちらが得」と決めることもできません。将来の利率が変わる商品と、一定期間の利率が決まっている商品だからです。
100万円を3年間置く場合の参考例
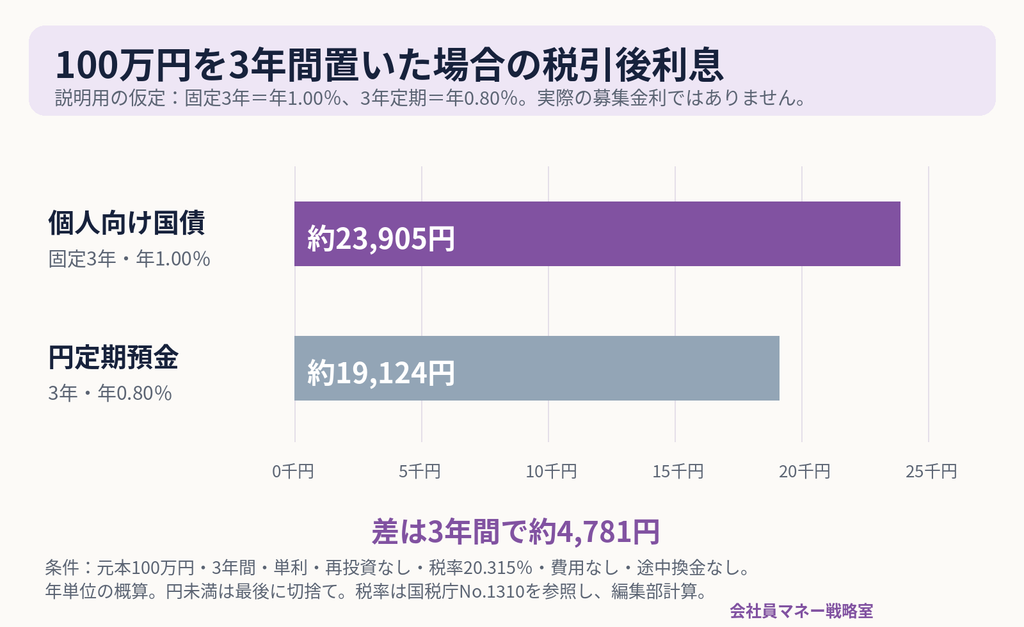
ここでは仕組みを比べるため、次の条件を仮定します。実際の国債の募集利率・銀行の預金金利を示すものではありません。
- 元本はいずれも100万円、保有・預入期間は3年間
- 個人向け国債は固定3年・年1.00%、円定期預金は3年もの・年0.80%と仮定
- どちらも満期まで保有し、途中換金・中途解約をしない
- 単利計算、受取利息の再投資なし、費用なし
- 税率20.315%を適用し、年単位で概算。表示額は最後に円未満切捨て
| 仮定の商品・利率 | 3年間の税引前利息 | 3年間の税引後利息 |
|---|---|---|
| 固定3年・年1.00% | 30,000円 | 約23,905円 |
| 3年定期・年0.80% | 24,000円 | 約19,124円 |
この仮定では、3年間の差は約4,781円です。利率が逆なら、利息の多い方も逆になります。商品名ではなく、自分が申し込める条件をそろえて比較することが大切ですね。
実際は利払日ごとの税額の端数処理、預入日数、単利・複利の違いなどで金額が変わります。国債は半年ごとに利息を受け取るため、その利息を再投資するかどうかでも結果は変わります。
高い金利を見つけたら、適用条件も確認しよう
定期預金を比較するときは、表示金利に加えて、預入期間、最低金額、適用上限、新規資金などの条件、満期後の扱いを確認しましょう。「最初の期間だけの条件」を何年も続く金利として計算しないことがポイントです。
1年定期を3回継続する場合も、今の金利が3年間続くとは限りません。たとえば三井住友信託銀行は、自動継続後の金利を継続時点の店頭表示金利と案内しています。具体的な条件は金融機関・商品で異なります。
参考:三井住友信託銀行「定期預金は満期を迎えるとどうなりますか」
途中で使う場合①|個人向け国債は1年後も利子の調整がある
個人向け国債は、原則として発行から1年経過後に途中換金できます。起点は購入を申し込んだ日ではなく、その国債の発行日です。
口座名義人の死亡や、災害救助法の適用対象となった大規模自然災害による被災などには特例があります。ただし、一般的な急な出費のたびに1年以内でも換金できるという意味ではありません。
通常の途中換金では、次の調整額が差し引かれます。
中途換金調整額=直前2回分の各利子(税引前)相当額×0.79685
半年ごとに利息を受け取るため、おおむね直近1年分の税引後利息に相当する額です。変動10年では適用利率が変わるので、購入時の年利率だけで調整額を決めつけないようにしましょう。
年1.00%の固定型を、2年後に換金する仮定
100万円を年1.00%の固定型で2年間保有し、利払日と換金のタイミングがそろうと仮定します。初回利子の調整や日数による差を除いた概算です。
- 2年分の税引後利息:100万円×1.00%×2年×0.79685=15,937円
- 中途換金調整額:税引前1年分の10,000円×0.79685=7,968.5円
- 差し引き後に残る利息相当の利益:約7,968円
ここで見ているのは、既に受け取った利息と換金時の調整を合算した、保有期間全体の利益です。換金時の振込額だけを見て、元本がその分減ったと判断しないことが大切です。実際の換金額には経過利子相当額なども関係します。
また、換金代金を受け取れるのは、申込日を含めておおむね3営業日後です。取扱機関や申込タイミングで異なるため、支払日ぎりぎりの手続きは避けましょう。
出典:財務省「個人向け国債の中途換金についてのよくある質問」。試算は税額の端数処理等を簡略化しています。
途中で使う場合②|定期預金も契約どおりの利息とは限らない
一般的な円定期預金では、中途解約すると当初の利率ではなく、商品で定められた中途解約利率で利息を再計算します。三井住友信託銀行の案内では、通常は契約時より低い利率となり、預入元本は下回らないとされています。
たとえば「満期までなら年0.80%」という定期預金でも、途中解約したときに年0.80%の利息をそのまま受け取れるとは限りません。
国債は所定の調整額、定期預金は中途解約利率。利息への影響の出方が異なるので、途中で使う可能性があるなら、満期までの利率だけで比べないようにしましょう。中途解約の方法や受付時間、一部解約の可否も、商品ごとの確認が必要です。
出典:三井住友信託銀行「定期預金を中途解約する場合、利息はどのように計算されますか」
元本の守られ方|国債と預金保険は別の仕組み
個人向け国債は、国が元利金を支払う
個人向け国債は、国が元本や利子を支払う商品です。預金ではないため、銀行預金の「1,000万円まで」という預金保険の枠に入れて考えるものではありません。
購入した金融機関が破綻した場合でも、振替口座簿で管理される国債の権利は保護されます。ただし、これは取扱金融機関の破綻時の説明であり、発行者である日本国の信用リスクまでなくなるという意味ではありません。
円定期預金は、同じ銀行の普通預金と合算して考える
預金保険の対象となる定期預金や利息の付く普通預金などは、預金者1人当たり、1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息等が保護されます。
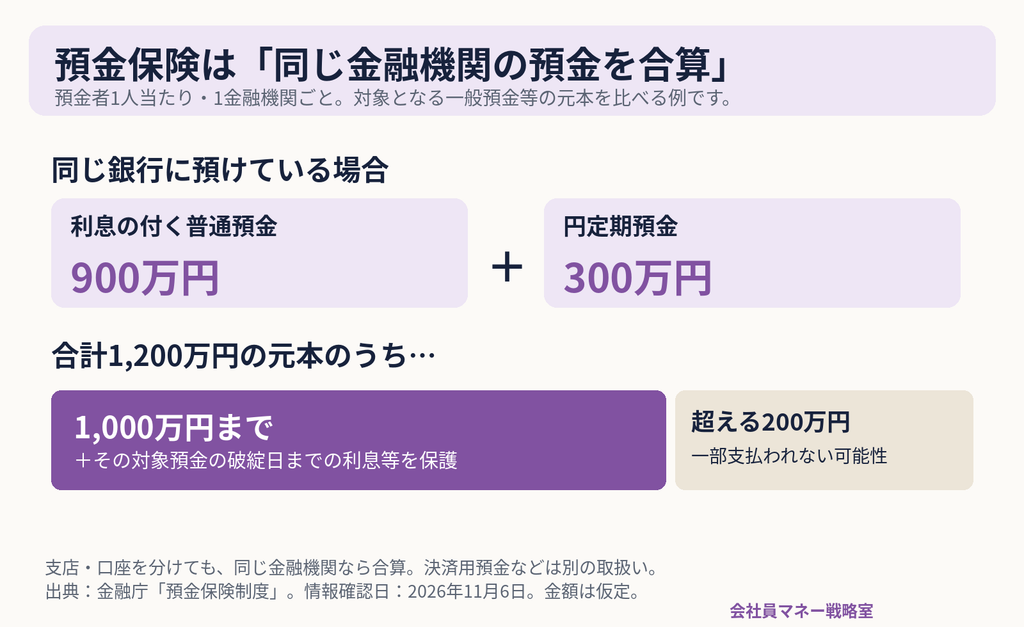
同じ銀行に普通預金900万円と定期預金300万円がある場合、「定期預金が300万円だから全額保護」とは考えません。対象となる一般預金等を合算した1,200万円で判定します。
同じ金融機関の支店や口座を分けても、保護上限は増えません。上限を超える部分は、破綻した金融機関の残余財産の状況によっては、一部支払われない可能性があります。利息の付かない一定の決済用預金は全額保護されるなど、預金の種類によって扱いが異なります。
出典:金融庁「預金保険制度」
会社員なら、こんな順番で決めてみよう
① 毎月の支払いと、収入が減った場合の備えを分ける
次の給料日までの引落しや生活費に加え、休職などで収入が減ったときにも使えるお金を、すぐ引き出せる預金で確保します。必要額は生活費、雇用状況、扶養家族、ほかの備えで変わるため、一律の金額では決めません。
② 使う予定の日より前に、資金が戻るかを見る
たとえば「3年後の春に教育費が必要」なら、3年という年数だけでなく実際の満期日を確認します。募集期間中に申し込む国債では発行日が後になるため、使いたい日より満期が後になることも考えられます。
途中換金を前提にするなら、利子の調整と入金までの日数も織り込みましょう。定期預金も、自動継続の設定を確認しておくと、必要な時期に取り出しやすくなります。
③ 比較する条件をメモしてから選ぶ
- 預ける・購入する金額はいくらか
- 発行日・預入日と、満期日はいつか
- 固定金利か変動金利か
- 満期まで置いた場合の税引後利息はいくらか
- 途中で使う場合、何が差し引かれ、いつ入金されるか
- 預金保険の合算額、口座管理料や資金移動の費用に問題はないか
金利差で増える利息より、口座管理料や振込手数料などの費用が大きければ、手取りの差は縮みます。費用があるかどうかも、申込先の最新条件で確認しておきたいですね。
④ 一つの商品にまとめず、使い道で分けてもいい
すぐ使うお金は普通預金、使う日が決まっているお金は満期を合わせた定期預金、別に長く置けるお金は個人向け国債も比較する、と分ける方法があります。比率に唯一の正解はなく、家計の予定に合わせて考えることが大切です。
よくある疑問
変動10年なら、金利が上がると必ず得?
半年ごとの見直しで利息が増える場合はありますが、将来の金利や途中換金の時期によって結果は変わります。金利が下がれば受取利息が減る場合もあり、固定型より有利になるとは限りません。
どちらも元本が戻るなら、リスクはない?
元本の円の金額が維持されることと、お金の購買力が維持されることは別です。税引後利息より物価の上昇が大きければ、同じ金額で買えるものが減る可能性があります。使い勝手の制約や発行者・金融機関の信用、預金保険の範囲も確認しましょう。
税率が同じなら、税金の仕組みも同じ?
通常の源泉徴収税率はどちらも20.315%ですが、国内の預金利息は原則として源泉分離課税、国債の利子は申告分離課税の対象で申告不要も選べるという違いがあります。この記事の試算は、非課税制度や損益通算などを利用しない前提です。
出典:国税庁「利息を受け取ったとき(利子所得)」。個別の申告判断は、その年の条件を確認してください。
まとめ|金利を比べる前に、使う予定と換金条件を確認しよう
個人向け国債と定期預金は、どちらがいつでも有利と決まっているわけではありません。まず生活の備えを確保し、使う予定の日までに、必要な金額を手元に戻せるかを確認しましょう。
そのうえで、同じ金額・同じ期間で税引後利息を比較し、途中換金の影響と元本の守られ方も見ておく。この順番なら、金利の数字だけに振り回されず、自分に合った置き場所を選びやすくなりますよ。
国債を候補にしたい方は、次に3タイプの違いを確認してみてくださいね。
コメント