目次
- モノタロウ(3064)は何の会社? 工具・消耗品の調達を支える通販企業
- モノタロウの強みは、品ぞろえ・検索・物流を組み合わせた便利さ
- 業績の推移を確認|2025年も増収増益、2026年も成長を計画
- 2026年3Q累計決算|営業利益23.8%増の中身を確認
- 通期会社予想への進捗は? 営業利益は約77.6%
- 今後の成長材料|大企業の利用拡大、検索改善、物流投資
- 財務とキャッシュフロー|利益成長と資金の余裕を両方見る
- 株価・PER・PBR・ROEを分析|成長をどこまで織り込んでいる?
- 配当は年37円の予想|増配の継続性と投資負担を確認
- モノタロウ株の主なリスク|成長率・物流費・競争・投資負担
- 私の独自評価は★★★★★|事業の強みと成長の継続性に注目
- 会社員・投資初心者は、何を確認してから検討する?
- まとめ|調達の便利さが、利益成長に結びつくかを追いたい
※この記事にはアフィリエイト広告が含まれます。情報確認日:2026年11月5日。株価は2026年11月4日終値2,242.5円を使用し、取引中の11月5日の株価とは区別しています。業績は原則として連結ベースです。会社予想・会社の目標・私の見解は、それぞれ本文で明記しています。
モノタロウ(3064)は、工具や消耗品の調達を便利にすることで成長している企業です。2026年12月期の第3四半期累計は、売上高が前年同期比19.0%増、営業利益が23.8%増。売上が伸びるとともに、営業利益率も改善しました。
私が注目しているのは、取扱商品の多さ、探しやすさ、物流、大企業の購買システムとの連携が組み合わさっている点です。現場で使う資材を買うまでの手間を減らせるなら、価格以外にも継続して選ばれる理由が生まれます。
ただし、成長を期待して買われている株では、業績が伸びても市場の評価が下がれば株価は下落します。今回は、モノタロウの稼ぎ方、最新決算の中身、成長投資、PER・PBR・ROE、配当までつなげて確認していきましょう。
出典 MonotaRO 2026年12月期第3四半期決算短信
この記事で分かること
- モノタロウは何を売り、どこで競争力を発揮しているのか
- 営業利益23.8%増の背景と、継続性を確認したい部分
- 通期会社予想に対する進捗と、設備投資・資金繰りの見方
- 成長性と株価評価を合わせて考える方法
- モノタロウ(3064)は何の会社? 工具・消耗品の調達を支える通販企業
- モノタロウの強みは、品ぞろえ・検索・物流を組み合わせた便利さ
- 業績の推移を確認|2025年も増収増益、2026年も成長を計画
- 2026年3Q累計決算|営業利益23.8%増の中身を確認
- 通期会社予想への進捗は? 営業利益は約77.6%
- 今後の成長材料|大企業の利用拡大、検索改善、物流投資
- 財務とキャッシュフロー|利益成長と資金の余裕を両方見る
- 株価・PER・PBR・ROEを分析|成長をどこまで織り込んでいる?
- 配当は年37円の予想|増配の継続性と投資負担を確認
- モノタロウ株の主なリスク|成長率・物流費・競争・投資負担
- 私の独自評価は★★★★★|事業の強みと成長の継続性に注目
- 会社員・投資初心者は、何を確認してから検討する?
- まとめ|調達の便利さが、利益成長に結びつくかを追いたい
モノタロウ(3064)は何の会社? 工具・消耗品の調達を支える通販企業
株式会社MonotaROは、工場・工事現場・自動車整備などで使う「間接資材」の通信販売を主な事業とする、東証プライム上場企業です。証券コードは3064です。
間接資材という言葉は少し難しく聞こえますが、たとえば作業用の手袋、ボルト、工具、清掃用品など、仕事を進めるために必要な物をイメージすると分かりやすいですね。材料として製品そのものになる物とは使われ方が異なり、種類が多く、少量ずつ必要になる物もあります。
こうした商品を、その都度別々の店で探し、見積りや注文、受取りを行うと手間がかかります。モノタロウは、必要な物を検索し、まとめて注文できる仕組みを提供しています。現場だけでなく、購入を承認したり支払ったりする管理部門の負担も関係する事業です。
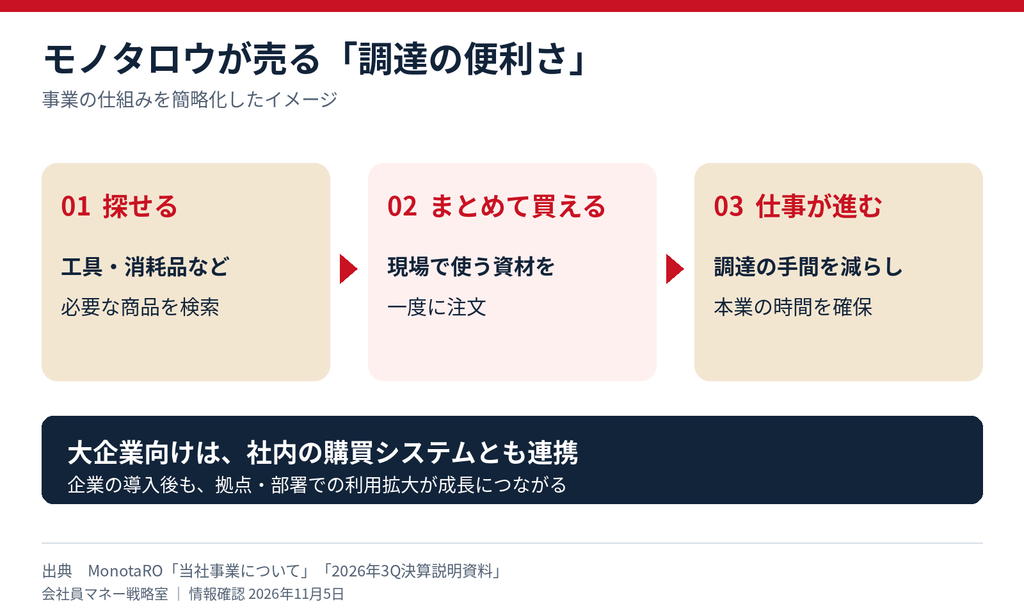
会社員の立場でも、「数百円の商品を買うために、調べる時間や社内の手続きにどれだけかかるか」と考えると、サービスの価値が見えてきます。商品代金に加えて調達にかかる時間も減らせるかが、企業向け通販を理解するポイントです。
モノタロウの強みは、品ぞろえ・検索・物流を組み合わせた便利さ
商品を多くそろえるだけでなく、必要な物までたどり着けるか
工具や部品では、同じ名前でもサイズ・材質・規格が違います。商品が多くても、自分の用途に合う物を見つけられなければ注文しにくくなります。そのため、商品情報の整理や検索の改善は、品ぞろえと並ぶ大切な機能です。
会社は、顧客や商品に関するデータを蓄積し、業種や用途などに応じた提案につなげる成長モデルを説明しています。購入先として使ってもらい、そこで得られた情報を次の利便性向上に使う。こうした積み重ねが、再購入や別の商品カテゴリーの購入を支えます。
在庫と出荷体制が、使い続ける理由になる
急ぎの物を買いたいときは、価格だけでなく、必要な時期に届くかも重要です。モノタロウは在庫の拡充や物流設備への投資も続けています。商品検索、在庫、出荷が連動するほど、現場で使いやすい購入先になると私は考えています。
ただし、在庫や倉庫はお金のかかる仕組みです。品ぞろえを増やしても売れ残れば資金が寝てしまいますし、配送や倉庫運営の費用が上がれば利益を圧迫します。便利さを高める投資が、どれだけ売上と利益につながっているかまで見る必要があります。
業績の推移を確認|2025年も増収増益、2026年も成長を計画
直近の決算だけで判断する前に、通期の業績を確認しましょう。以下はすべて1〜12月の連結値です。2026年の欄は実績ではなく、11月4日時点で会社が公表している予想です。
| 項目 | 2024年12月期実績 | 2025年12月期実績 | 2026年12月期会社予想 |
|---|---|---|---|
| 売上高 | 2,881.19億円 | 3,338.80億円 | 3,813.79億円 |
| 営業利益 | 370.66億円 | 461.92億円 | 530.69億円 |
| 親会社株主に帰属する当期純利益 | 263.38億円 | 324.34億円 | 361.80億円 |
| 営業利益率 | 約12.9% | 約13.8% | 約13.9% |
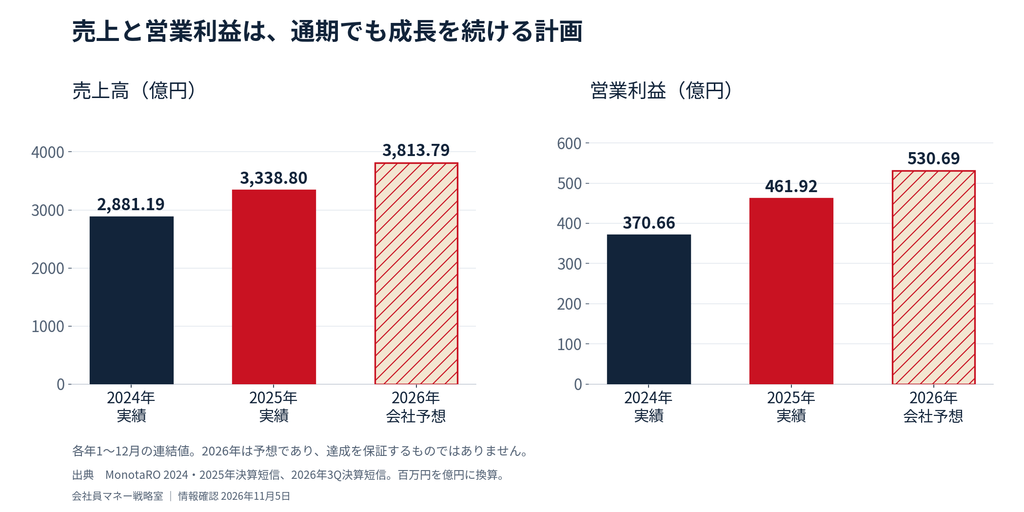
2025年は、売上高が前期比15.9%増、営業利益が24.6%増でした。2026年の会社予想も売上高14.2%増、営業利益14.9%増で、売上・営業利益の両方を伸ばす計画になっています。
ここで見たいのは、売上が増えていることに加えて、利益として残る割合が保たれているかです。値下げや広告費の増加だけで売上を積み上げると、売上の伸びが株主側の利益につながりにくい場合があります。モノタロウでは、通期の営業利益率も合わせて追うと、成長の中身を把握しやすくなります。
出典 MonotaRO 2024年12月期決算短信、2025年12月期決算短信、2026年3Q決算短信
2026年3Q累計決算|営業利益23.8%増の中身を確認
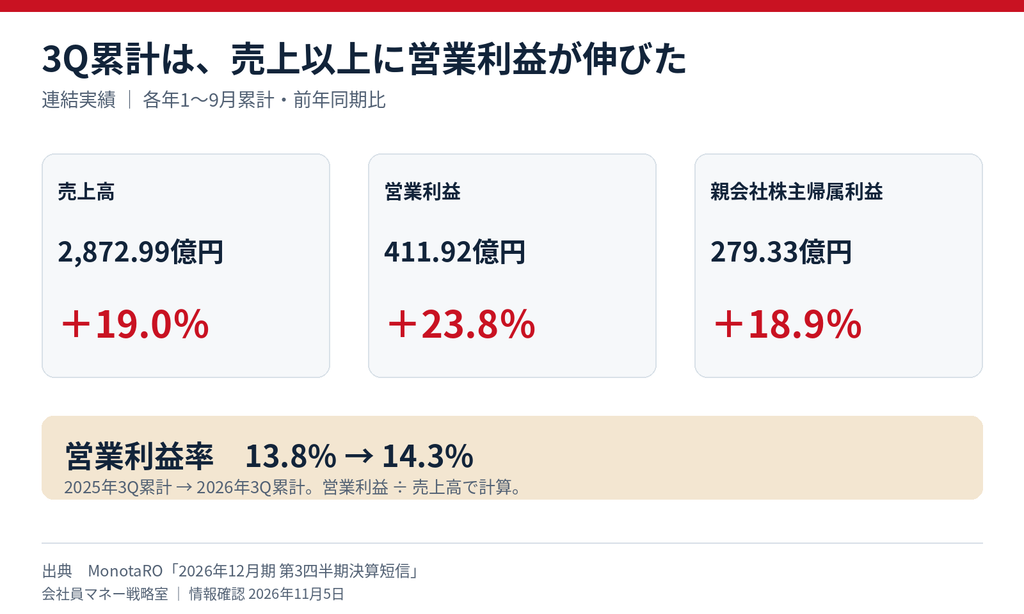
11月4日公表の第3四半期決算は、2026年1〜9月の累計です。7〜9月の3か月だけの数字とは区別して読みましょう。
| 連結項目 | 2025年1〜9月 | 2026年1〜9月 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,414.00億円 | 2,872.99億円 | +19.0% |
| 営業利益 | 332.74億円 | 411.92億円 | +23.8% |
| 経常利益 | 333.00億円 | 408.26億円 | +22.6% |
| 親会社株主に帰属する四半期純利益 | 234.85億円 | 279.33億円 | +18.9% |
| 営業利益率 | 約13.8% | 約14.3% | 約0.55ポイント改善 |
売上が増え、費用の伸びを吸収した
売上高が19.0%伸びるなか、営業利益は23.8%伸びました。売上100円当たりで考えると、本業の利益として残る金額が約13.8円から約14.3円に増えた計算です。規模が広がりながら利益率も改善した点は、今回の決算で評価したい部分です。
会社の説明では、メーカー商品であるNBの利益率改善や、自社企画商品であるPBの構成比上昇などが利益に寄与しています。PBはプライベートブランド、NBはナショナルブランドの略です。商品構成や販売価格、仕入価格が変わると、同じ売上でも残る利益は変わります。
単体の費用分析では、配送費や物流業務委託費、広告宣伝費の負担が増える一方、人件費率や減価償却費率の低下などが示されています。単体の分析は連結全体の利益増を説明する参考材料として読み、両者の利益率を混ぜて比較しないようにします。
外部要因による需要増は、継続購入につながるか
今回の成長には、石油由来商品の需要増や制御機器の販売なども関係しています。会社は石油由来商品の前買いの反動を想定していましたが、その反動は想定より小さかったと説明しています。
私が次に確認したいのは、新たに使い始めた顧客が、その後も買い続けているかです。供給不安や前倒し購入で一度売上が増えても、翌期まで同じ伸びが続くとは限りません。そこから購入先として定着すれば、将来の売上につながる可能性があります。
一方、会社資料ではオフィス関連商品の定着に課題があることも示されています。伸びた商品だけを見るのではなく、獲得した顧客の継続購入と商品カテゴリーごとの違いも追いたいですね。
出典 2026年3Q決算短信、2026年3Q決算説明資料 p.3・5・10〜12
通期会社予想への進捗は? 営業利益は約77.6%
2026年12月期の通期会社予想は、今回の決算発表では変更されていません。3Q累計を通期予想で割った進捗率は、次のとおりです。
| 項目 | 通期会社予想 | 3Q累計進捗率 | 予想達成までの残り |
|---|---|---|---|
| 売上高 | 3,813.79億円 | 約75.3% | 940.80億円 |
| 営業利益 | 530.69億円 | 約77.6% | 118.77億円 |
| 親会社株主帰属利益 | 361.80億円 | 約77.2% | 82.47億円 |
3Qまでの9か月は1年の75%に当たります。ただし、売上や費用は毎月均等には発生しません。営業利益が75%を超えたことだけで、上方修正や通期達成を確定扱いにはできません。
「残りの3か月で営業利益118.77億円を積み上げる前提は妥当か」「需要増の反動や物流費はどうなるか」と、残りの期間に必要な利益と事業の状況を合わせて確認します。3Q累計を単純に4分の3で割った数字を、そのまま新しい業績予想として扱わないことも大切です。
出典 2026年3Q決算短信。進捗率と残りの金額は当サイト計算。
今後の成長材料|大企業の利用拡大、検索改善、物流投資
① 購買システムとの連携で、大企業の未利用拠点を開拓
大企業では、工場や営業所ごとに資材を使う人がいても、購入先や注文方法を会社全体で管理する必要があります。エンタープライズ事業は、こうした企業の購買管理システムとの連携などを通じて、調達業務の効率化を支援します。
私が成長余地として考えているのは、企業を新たに獲得することに加え、契約済みの企業の中で利用する工場・拠点・部署を増やせる点です。本社が導入した後も、現場への認知や業務手順の変更が進まなければ、注文は十分には増えません。
会社は、未利用拠点の開拓を進める一方、既存企業への浸透に改善余地があることも説明しています。契約数の増加に加え、実際の利用と注文が広がっているかを確認したいです。
② 国内市場のシェア拡大を目指す
2026年3Q決算説明資料では、国内の間接資材市場は約8〜10兆円、モノタロウのシェアは2025年の会社推計で3.2〜4.0%とされています。TikTokでは「約3%」と簡略化しましたが、詳しく見ると、対象市場を幅のある金額で推計しているためシェアにも幅があります。
市場全体の数%という点には拡大余地を感じます。ただし、残りの市場をそのまま獲得できるわけではありません。既存の販売店との関係、商品の専門性、納期、導入の手間なども購入先を左右します。
また、この8〜10兆円は「市場が今後その金額まで増える」という成長予測ではなく、会社が示す対象市場の規模です。市場の大きさと、モノタロウ自身がどれだけ伸びるかは、分けて考えましょう。
③ AIや検索改善で、必要な商品を見つけやすくする
会社は、商品データや購買履歴を活用し、検索や購買を支援するAIの取り組みも説明しています。用途が分かっていても商品名や規格が分からない場面で、適切な候補までたどり着きやすくなるなら、購入の機会を増やせる可能性があります。
私が見たいのは、機能の発表後に再購入や別カテゴリーの購入が増え、開発・運営費用を上回る効果につながるかです。AIによる将来の増収額や増益額は、この記事では試算していません。
④ 水戸物流センターは成長を支える大型投資
会社が進める水戸物流センターは、投資額513億円、2028年5月稼働の計画です。物流能力と生産性を高めるための将来投資ですが、稼働時期や投資効果は会社の計画として読みます。
物流拠点は、需要が増えたときの受け皿になります。一方、建設中には資金が必要になり、稼働後には減価償却費や運営費が発生します。今後は、設備が増えた後に注文がどれだけ集まり、1件当たりのコストを抑えられるかまで確認したいですね。
出典 MonotaRO 2026年3Q決算説明資料 p.25〜36。市場規模・シェアは会社推計、物流センターは会社計画です。
財務とキャッシュフロー|利益成長と資金の余裕を両方見る
2026年9月末の自己資本比率は62.7%です。2025年末の63.4%からは低下していますが、自己資本が総資産の6割を超える構成です。自己資本比率は、資産のうち返済義務のない自己資本で賄っている割合を示します。
一方、借入や在庫の変化も見ておきましょう。現金があるだけで安心と判断せず、投資・還元と合わせた資金の動きで確認します。
| 連結項目 | 2025年12月末 | 2026年9月末 |
|---|---|---|
| 現金及び預金 | 472.93億円 | 382.39億円 |
| 短期・長期借入金の合計 | 131.09億円 | 281.93億円 |
| 棚卸資産 | 224.36億円 | 304.02億円 |
| 自己資本比率 | 63.4% | 62.7% |
借入金の合計にはリース債務を含めていません。棚卸資産は決算説明資料の集計値で、商品・製品などに加えて未着商品等を含みます。
在庫の拡充は販売機会を増やす一方、資金の支出を伴います。借入の増加と現預金の減少もあるため、売上と利益の伸びに加え、どれだけ現金を生み出して投資に回しているかまで確認します。
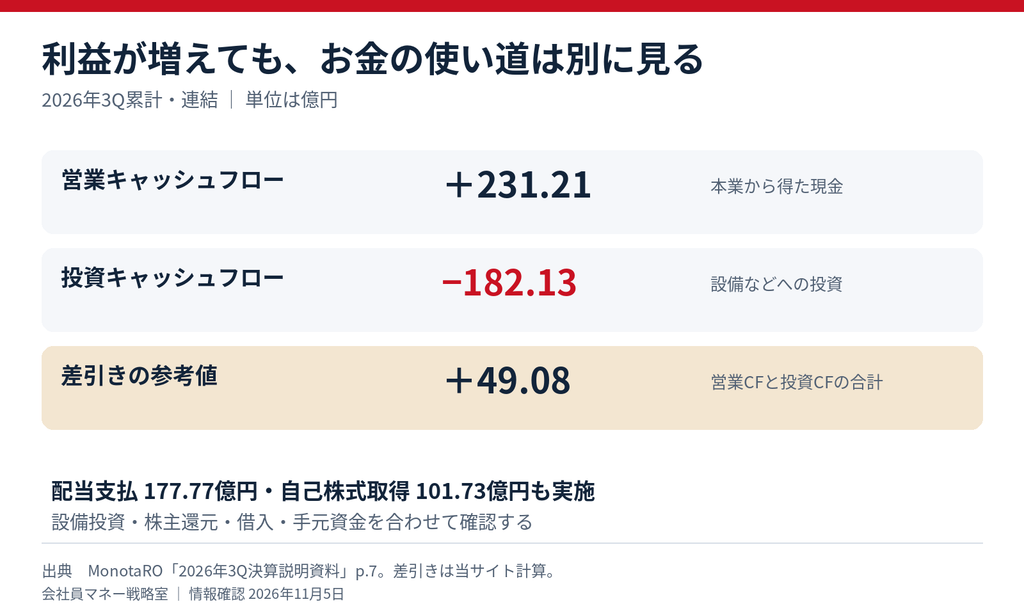
営業キャッシュフローは、本業を通じて出入りした現金の動きです。3Q累計では231.21億円のプラスで、投資キャッシュフロー182.13億円のマイナスを差し引くと、49.08億円のプラスになります。
ただし、同じ期間に配当支払177.77億円、自己株式取得101.73億円も行っています。これらは財務キャッシュフローに含まれ、上記の差引額の外で資金を使う活動です。長期借入による150億円の収入もあり、手元資金を含めて支出を賄っています。
私は、成長投資のために借入を使うこと自体よりも、投資が将来の現金収入につながるか、還元との両立に無理が出ていないかを確認したいです。利益が増えていても、設備・在庫・還元への支出が大きければ現金は減ることがあります。
出典 2026年3Q決算短信・貸借対照表、2026年3Q決算説明資料 p.6〜7
株価・PER・PBR・ROEを分析|成長をどこまで織り込んでいる?
株価指標は、計算の基準をそろえて確認します。この記事では11月4日終値2,242.5円を使います。11月5日の取引中の株価は反映していません。
| 項目 | 参考値 | 計算・基準 |
|---|---|---|
| 株価 | 2,242.5円 | 2026年11月4日終値 |
| 会社予想EPS | 72.81円 | 2026年12月期会社予想 |
| 予想PER | 約30.80倍 | 2,242.5円÷72.81円 |
| 参考BPS | 約246.47円 | 9月末自己資本÷自己株式控除後株数 |
| 参考PBR | 約9.10倍 | 2,242.5円÷参考BPS |
| ROE | 28.7% | 2025年12月期実績 |
| 年間配当予想 | 37円 | 2026年12月期会社予想 |
| 予想配当利回り | 約1.65% | 37円÷2,242.5円×100 |
| 100株の参考購入額 | 224,250円 | 2,242.5円×100株。手数料別 |
参考BPSは、2026年9月末自己資本1,211.92億円を、発行済株式496,155,600株から自己株式4,450,508株を引いた491,705,092株で割って計算。株価サイトの表示値とは使用するEPS・BPS・更新時点などが異なる場合があります。端数処理前の数値でPBRを計算しています。
出典 Yahoo!ファイナンス 3064の株価時系列、2026年3Q決算短信、MonotaRO 主な経営指標、株式基本情報。倍率・利回り・参考購入額は当サイト計算。
PER約30.8倍をどう考える?
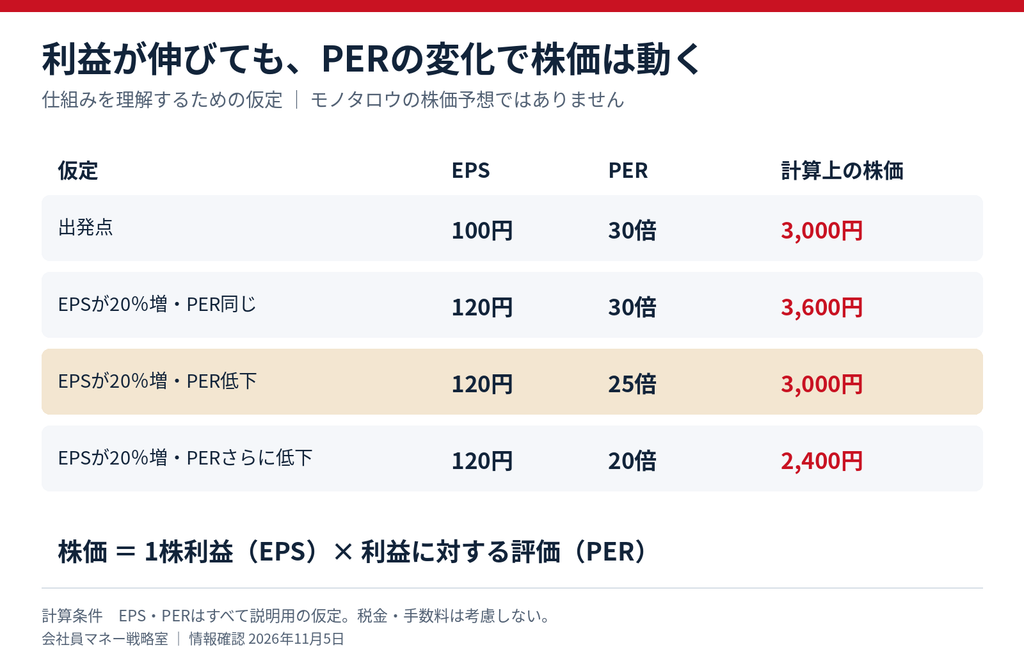
PERは、株価が1株当たり利益の何倍になっているかを見る数字です。モノタロウでは、会社予想EPS72.81円に対して、11月4日の株価は約30.8倍になっています。
この倍率に納得できるかを考えるには、今後の利益成長、成長の続く期間、事業の強み、下振れリスクまで見る必要があります。私の見方では、現在の1年分の利益に加えて、その先の成長も期待されている価格として向き合いたい水準です。
たとえば、今後も利益を伸ばせても、成長率が市場の期待を下回ればPERが低下することがあります。「増益なら株価も上がる」と単純に結びつけず、利益そのものと、それに対する評価の両方を見ることが大切です。
PBRの高さは、ROEや事業の収益性と合わせて読む
PBRは、株価が1株当たり自己資本の何倍かを表します。参考PBR約9.1倍という数字からは、帳簿上の自己資本よりかなり高い価格で株式が評価されていることが分かります。
2025年実績ROEは28.7%で、自己資本に対して利益を生む力は高い水準です。ただし、高ROEだからどんなPBRでも妥当とは判断できません。物流投資が増えた後も利益を伸ばせるか、配当や自己株式取得が自己資本に与える影響はどうか、といった背景も確認したいです。
なお、ここでのPERは2026年予想、ROEは2025年実績、参考PBRの自己資本は2026年9月末です。対象期間が異なるため、PER×ROEが今回の参考PBRにぴったり一致するわけではありません。
👉 成長株を選ぶときに、事業と買う価格をどう確認するかを読む
👉 PER・PBR・ROEなど、日本株の分析で見る7つの指標を確認する
配当は年37円の予想|増配の継続性と投資負担を確認
年間配当は、2024年の19円、2025年の33円に対して、2026年は37円を予想しています。2026年は中間配当18円、期末配当予想19円という内訳で、今回の3Q決算では配当予想を変更していません。
11月4日終値に対する予想配当利回りは約1.65%です。100株について年間配当予想から計算すると、税引前3,700円になります。実際に受け取るには各配当の権利を取得する必要があり、保有期間に応じて自動的に日割りで受け取れる仕組みではありません。
会社は、親会社株主帰属利益に対する配当性向50%以上を目安とする方針を示しています。37円を会社予想EPS72.81円で割った参考配当性向は約50.8%です。利益が成長すれば還元の原資が増えますが、減益時や投資負担が大きい時期には、配当と資金のバランスも確認したいですね。
私は、モノタロウについては配当金額だけで判断せず、成長投資で利益を増やしながら株主にも配分できているかを見ていきます。
出典 MonotaRO 株主還元、2026年3Q決算短信。利回り・100株配当・参考配当性向は当サイト計算。
モノタロウ株の主なリスク|成長率・物流費・競争・投資負担
| 確認したいリスク | 利益や株価への影響の考え方 | 次に見る情報 |
|---|---|---|
| 成長期待の変化 | 増益でも期待を下回るとPERが低下する可能性 | 成長率、会社予想、期待との差 |
| 需要の前倒し・反動 | 一時的に増えた注文が翌期に減る可能性 | 商品別の需要と顧客の継続購入 |
| 物流・人件費の上昇 | 販売量が増えても1件当たりの利益が圧迫される可能性 | 配送料、物流費率、営業利益率 |
| 大型設備投資 | 資金支出と稼働後の費用が増える可能性 | 建設進捗、投資額、稼働率、CF |
| 価格・サービス競争 | 値下げや広告費増で収益力が下がる可能性 | 粗利率、広告費、購入頻度 |
| システム・供給の障害 | 注文・出荷の停止が売上や信用に影響する可能性 | 障害・物流停止・調達状況の開示 |
この表は、会社が開示する事業上のリスクと、今回の決算・株価を踏まえて私が確認したい点を整理したものです。表にある事象がすべて現在発生しているという意味ではありません。
特に、商品の比較がしやすいネット通販では、競争が激しくなると価格や広告の負担が大きくなります。また、注文が集中するシステムや物流拠点に障害が起きれば、便利さを支えていた仕組みが売上への影響にもつながります。
国内での強みが、そのまま海外でも同じ収益性になるとは限りません。海外の取り組みを評価する際も、売上の成長と、利益・資金負担を合わせて見る必要があります。
出典 MonotaRO 事業等のリスク、2026年3Q決算説明資料
私の独自評価は★★★★★|事業の強みと成長の継続性に注目
私の総合評価は★★★★★です。事業の分かりやすさ、調達の手間を減らす仕組み、増収増益の継続、大企業内での利用拡大余地を重視した、独自の定性評価です。業績や株価の上昇確率を数値化したものではありません。
評価したいのは、品ぞろえ・検索・物流・購買システムとの連携が、継続利用につながる組み合わせになっている点です。3Q累計では売上だけでなく利益率も改善し、事業規模の拡大が利益につながっています。
一方、株価評価には慎重に向き合います。予想PER約30.8倍、参考PBR約9.1倍という価格には、今後の利益成長への期待が含まれていると私は考えています。利益成長が続くかに加え、その成長に対してどこまでの価格を支払うかも、自分で決める必要があります。
私なら、決算の良さを見た後に、物流投資の進捗、顧客の継続購入、営業利益率、株価とEPSの関係を確認します。星5つという評価だけで購入を決めるのではなく、投資予算や他の保有資産とのバランスまで含めて考えたいです。
会社員・投資初心者は、何を確認してから検討する?
仕事をしながらすべての開示を追うのは大変ですよね。最初は、次の項目を同じ順番で確認すると、決算ごとの変化をつかみやすくなります。
- 売上高と営業利益の成長率を確認する。累計と3か月単独、連結と単体をそろえて比べる。
- 営業利益率と増益の理由を確認する。商品構成、配送費、広告費、償却費などの変化を読む。
- 企業・拠点での利用拡大と、新たに獲得した顧客の継続購入を確認する。
- 現金・借入・投資・株主還元をまとめて確認する。
- 株価と予想EPSからPERを確認し、成長期待に見合う価格かを考える。
100株の参考購入額は約22.4万円です。この金額を1社に投じると、手持ちの投資資金全体の何割になるかも考えましょう。生活費や近いうちに使う資金を確保したうえで、個別企業の業績悪化に対応できる範囲を決めることが大切です。
銘柄の比較や注文には、自分に合った証券会社の機能を使う
企業IRに加えて、証券会社の情報ツールを使うと、過去の業績や株価を確認しやすくなります。松井証券の「マーケットラボ」は、株価・企業情報・四季報・業績などをまとめて確認できるツールで、口座保有者向けに無料提供されています。情報を整理してから検討したい人は、利用環境や機能を公式ページで確認してみてください。
日本株の現物取引を始める口座を比較したい人は、DMM株も候補になります。手数料は口座や取引の条件で確認し、注文画面の使いやすさ、自分が利用するサービス、資金管理のしやすさまで比べて選びましょう。口座を用意した後も、購入額やタイミングは自分の予算と分析に合わせて判断します。
株式投資には株価変動等による元本割れのリスクがあり、取引条件に応じて手数料等がかかります。サービスの対象・利用環境・費用は、申込み前に各社の公式情報でご確認ください。
サービス情報の確認先 松井証券 マーケットラボ、DMM株 国内株式の取引ルール
まとめ|調達の便利さが、利益成長に結びつくかを追いたい
モノタロウは、工具や消耗品を探し、購入し、受け取るまでの手間を減らす企業です。2026年3Q累計は売上高19.0%増、営業利益23.8%増で、営業利益率も改善しました。
私が注目するのは、大企業の拠点・部署への利用拡大、検索や購買体験の改善、物流投資によって、継続購入と利益成長を積み上げられるかです。同時に、需要増の反動、投資と還元による資金支出、成長期待を織り込む株価にも目を向けます。
企業の仕組みを理解したうえで、決算の数字が変わった理由と、現在の価格に含まれる期待を確認する。モノタロウは、その両方を学びながら追っていきたい銘柄だと考えています。
本記事は公開情報を基にした情報提供と私の見解であり、特定銘柄の購入や将来の利益を保証するものではありません。業績予想・配当予想・設備計画は変更される可能性があります。投資を検討する際は、最新のIR資料・株価・証券会社の取引条件を確認し、ご自身で判断してください。
情報確認日 2026年11月5日 | 株価基準日 2026年11月4日
コメント